VISITAS AL BLOG

Mostrando entradas con la etiqueta COSTE DE LA VIVIENDA. Mostrar todas las entradas

domingo, 11 de octubre de 2026

EL PROBLEMA DE LA CONCENTRACIÓN INMOBILIARIA EN ESPAÑA

La España tradicional de propietarios está menguando:
  • En catorce años, los hogares que viven en una vivienda de su propiedad han caído del 79% al 63,9%.
  • Los hogares que viven de alquiler han pasado del 11,9% al 19,2%.
  • Los hogares que son caseros (que poseen viviendas y las alquilan a otros) casi se han triplicado:
    • Han pasado de representar el 3,4% al 9,8% del total.
La estructura patrimonial se polariza en tres direcciones simultáneas:
  • Entre 2008 y 2022, los hogares sin ninguna propiedad han pasado del 15% al 22,1%.
  • Los hogares con dos o más propiedades han crecido del 26,8% al 37,1%.
  • Los hogares con una única propiedad han caído del 58,3% al 40,9%.
El resultado es que los multipropietarios son mayoría entre los propietarios españoles:
  • El 51,7 % posee dos o más inmuebles.
  • En 2008 eran el 46,1%.
El crecimiento del parque inmobiliario ha beneficiado principalmente a quienes ya acumulaban patrimonio:
  • Los propietarios con un solo inmueble redujeron su peso un 3,7%.
  • Por el contrario, quienes tenían entre seis y diez aumentaron un 51,6%.
  • Los grandes tenedores (los que tienen más de diez inmuebles) multiplicaron su patrimonio inmobiliario por más de cuatro, pasando de 138.000 a 626.000 inmuebles.
La estructura residencial se polariza:
  • Los hogares sin ningún inmueble han aumentado un 63% en catorce años.
  • Los hogares con dos o más propiedades, un 54%.
  • Entre ambos extremos, el propietario único (la base histórica del modelo residencial español) se ha reducido un 22%.
El problema de la vivienda en España no es solo de oferta o de precios:
  • Es un problema de distribución del patrimonio.
En menos de dos décadas, dos millones de nuevos inmuebles no han ampliado el acceso a la propiedad, sino que han profundizado una estructura dual en la que la distancia entre quienes no tienen nada y quienes acumulan mucho no deja de crecer.
Fuente: Ministerio de Derechos Sociales Consumo y Agenda 2030

viernes, 26 de junio de 2026

LA ECONOMÍA EN LOS HOGARES ESTADOUNIDENSES

Qué es la SHED:
Es la Encuesta sobre Economía y Toma de Decisiones de los Hogares, realizada por la Reserva Federal desde 2013 para medir el bienestar financiero en Estados Unidos.
Educación y bienestar: 
  • A mayor nivel educativo formal, los adultos perciben una situación económica más cómoda debido a mayores ingresos.
Datos referidos a 2025:
El 73% de los adultos reportó una situación financiera aceptable o cómoda.
Desigualdad:
  • Hubo caídas notables en el bienestar económico de jóvenes, personas de bajos ingresos y afroamericanos.
  • La desigualdad económica en la encuesta SHED de la Reserva Federal se manifiesta principalmente a través de tres brechas estructurales:
    • La brecha educativa.
    • La brecha generacional.
    • La brecha racial.
Aunque el bienestar general se mantuvo estable, el análisis detallado de los datos revela marcadas disparidades en la forma en que los diferentes grupos experimentan la economía:
1. Desigualdad por Nivel Educativo:
  • Capital humano como escudo: Existe una correlación directa y sistemática entre una mayor educación formal y el bienestar financiero.
  • Ingresos superiores: Los títulos universitarios otorgan un mayor capital humano que se traduce en mejores salarios.
  • Percepción de bienestar: Las personas con estudios superiores reportan de manera consistente una vida mucho más cómoda en comparación con quienes solo tienen educación secundaria.
2. Desigualdad demográfica y vulnerabilidad:
  • Caídas significativas: El 73% de estabilidad general oculta que ciertos sectores sufrieron un deterioro real en sus finanzas.
  • Efecto de la inflación: Los aumentos de precios continuaron afectando de forma desproporcionada a los hogares con ingresos bajos.
  • Jóvenes y afroamericanos: Estos dos grupos específicos registraron los descensos más pronunciados en sus niveles de bienestar económico dentro del reporte.
3. Impactos en el Crédito y la Vivienda:
  • Uso de deuda: Los adultos afroamericanos muestran menores tasas de posesión de tarjetas de crédito, pero son más propensos a arrastrar saldos mensuales acumulados. 
  • Inseguridad habitacional: Los problemas para pagar el alquiler afectaron al 23% de los inquilinos, un incremento impulsado por los altos costes de vida.

Fuente: Banco de la Reserva Federal de San Luis

viernes, 12 de junio de 2026

CRECIMIENTO EN ESPAÑA, DEMANDA INTERNA Y SECTOR EXTERIOR

Fundación de las Cajas de Ahorros (Funcas) goza de una alta credibilidad y es considerada una de las instituciones de análisis económico más prestigiosas de España. De Funcas:
  • Su Panel de Previsiones, publicado de forma bimestral, es una de las referencias macroeconómicas más consultadas por los mercados, el Banco de España y las propias administraciones: Tiene reconocimientos insititucional, consenso de independencia y rigor metodológico.
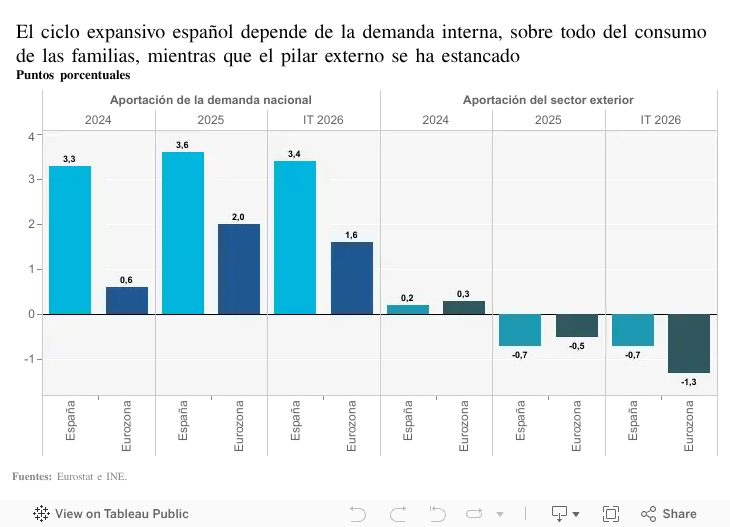
Funcas dice que el crecimiento de España se sustenta exclusivamente en la demanda interna, tras la pérdida de tracción de los motores externos.
Detallan las claves principales expuestas por la institución en sus últimos informes de coyuntura:
  • Los motores del crecimiento nacional:
    • Consumo privado resistente: Las familias gastan a buen ritmo gracias a la continuada creación de empleo y a una paulatina recuperación de la capacidad adquisitiva de los salarios.
    • Inversión en alza: La inversión gana peso, especialmente en el sector de la construcción (tanto residencial como de infraestructuras) y en bienes de equipo, fuertemente impulsada por la ejecución final de los fondos europeos Next Generation.
    • El lastre exterior: El sector exterior (exportaciones y turismo) ha dejado de aportar crecimiento neto debido al estancamiento de los mercados europeos principales y la normalización del turismo tras su época de saturación postpandemia.
  • Perspectivas de desaceleración y PIB:
    • Tras avanzar con notable fuerza y superar la media de la eurozona (con un crecimiento en el entorno del 2,9%), Funcas prevé una ralentización gradual.
    • Las estimaciones sitúan el avance del PIB en un 1,9% y un 1,7% para los próximos años de este ciclo expansivo.
  • Riesgos y condicionantes estructurales:
    • El movimiento migratorio: El 65% del empleo creado en el último trienio se ha debido a la fuerza laboral extranjera. Funcas avisa de que el flujo de trabajadores inmigrantes comenzará a moderarse.
    • Escasez de vivienda: La falta de oferta inmobiliaria actúa como un cuello de botella directo que restringe la movilidad geográfica y frena la llegada de nueva mano de obra.
    • Incertidumbre geopolítica: El encarecimiento de los fletes comerciales y los conflictos en Oriente Próximo suponen un riesgo latente de inflación por el coste de la energía.

martes, 24 de marzo de 2026

DIFERENCIAS EN EL COSTE DE LA VIDA EN LOS ESTADOS UNIDOS (Fuente FRED)


Fecha publicación el 19 de febrero de 2026 la Oficina de Análisis Económico publicó los costes para los estados y áreas metropolitanas del año 2024.
Información: FRED.
  • Se compara el coste de la vida (términos relativos) entre diferentes regiones de los EEUU, mediante la paridad de los precios regionales (RPP).
  • Los valores se presentan en un índice: valor 100 es el promedio nacional. Un valor, por ejemplo, de 105, indica un coste de la vida un 5% mayor al promedio de la nación.
  • Arkansas tiene el valor más bajo y California el más alto (comprobar en mapa).
El precio de referencia en los hogares mide el coste de la misma cesta de bienes y servicios para el hogar promedio en diferentes lugares. La edad y los ingresos de estos hogares hace que la cesta de bienes y servicio varíe.
El coste de la vivienda varía mucho según qué lugar de los Estados Unidos. Viviendas de precio muy elevado, los consumidores optarán por casas más pequeñas para poder comprar otros bienes y servicios.