VISITAS AL BLOG

Mostrando entradas con la etiqueta CRECIMIENTO. Mostrar todas las entradas

domingo, 25 de octubre de 2026

FUNCAS PREVÉ UNA DESACELERACIÓN DE LA ECONOMÍA ESPAÑOLA (15/10/2026)

Fuente: Funcas
La Fundación de las Cajas de Ahorros (Funcas) prevé que la economía española continúe creciendo, aunque a un ritmo cada vez menor durante los próximos años:
  • Previsión de crecimiento del PIB de España:
    • Crecimiento (variación del PIB en porcentaje):
    • En 2026 previsión del 2,5%.
    • Para el 2027 del 1,8%.
    • Y para el 2028 del 1,7%.
  • Principales causas de la desaceleración:
    • Inflación elevada:
    • Funcas prevé una inflación media del 3,7% en 2026 y del 3,1% en 2027.
    • La subida de los precios reduce el poder adquisitivo de las familias y dificulta el consumo.
  • Tipos de interés más altos:
    • El encarecimiento de la financiación puede frenar la inversión empresarial, las hipotecas y otros gastos de los hogares.
  • Menor impulso del turismo:
    • Tras varios años de fuerte crecimiento, el sector turístico perdería dinamismo.
  • Menor contribución del sector exterior:
    • Las importaciones crecerían más que las exportaciones, afectadas por la debilidad de los mercados europeos y la pérdida de competitividad.
  • Fin de los fondos europeos: 
    • Su agotamiento podría limitar el impulso a la inversión.
  • Consecuencias para España:
    • Empleo:
      • Se crearían unos 770.000 puestos de trabajo netos hasta finales de 2028, aunque a un ritmo más lento.
    • Déficit público:
      • Aumentaría hasta el 2,9 % del PIB en 2028, reduciendo la capacidad del Gobierno para responder a futuras crisis.
    • Poder adquisitivo:
      • Los hogares podrían perder capacidad de compra si los precios siguen creciendo por encima de sus ingresos.
    • Riesgos futuros: 
      • Una inflación más persistente, unos tipos de interés elevados o una menor llegada de inmigrantes podrían debilitar aún más el crecimiento.
Conclusiones de Funcas:
  • Considera que la economía española seguirá creciendo durante los próximos años, pero perderá progresivamente fuerza.
  • El principal desafío será controlar la inflación, mantener el empleo y mejorar la competitividad de las empresas sin agravar el déficit público.
  • España no entrará necesariamente en una recesión, sino en una etapa de crecimiento más moderado, con mayores dificultades para las familias, las empresas y las cuentas públicas.
Fuente: Funcas

viernes, 9 de octubre de 2026

PROYECCIONES MACROECONÓMICAS ECONOMÍA ESPAÑOLA (TERCER TRIMESTRE 2026)


El Banco de España ha publicado su informe trimestral de la economía española del tercer trimestre de 2026, con fecha de cierre al 2 de octubre de 2026:
  • El documento destaca un escenario marcado por un repunte de la inflación global motivada por:
    • Un shock energético a nivel mundial.
    • El endurecimiento de las políticas monetarias, de forma generalizada, a nivel internacional.
Política económica de España dentro de entorno internacional complejo:
  • Tipos de interés al alza:
    • Los bancos centrales de las economías avanzadas han endurecido sus políticas.
  • El Banco Central Europeo (BCE) y la Reserva Federal (FED) subieron tipos en septiembre:
    • BCE en 2,5%.
    • FED en (3,75% - 4%).
  • Los mercados anticipan ms subidas de tipos por parte del Banco Central Europeo para 2027.
  • Shock energético:
    • El encarecimiento de las materias primas energéticas ha interrumpido el proceso de desinflación global de forma heterogénea entre regiones.
  • Repunte en renta fija:
    • Las rentabilidades soberanas a diez años han subido con fuerza debido a las elevadas emisiones públicas y privadas, sumando 55 pb (puntos básicos) en el caso de España.
Proyecciones del Banco de España para 2026 y 2027:
  • Crecimiento Nominal:
    • Se proyecta una variación anual del PIB nominal del 5,5% para el horizonte de previsión presentado en octubre de 2026 (frente al 5,7% estimado previamente).
  • Deflactor del PIB:
    • Se sitúa en el 2,9 % (corregido levemente desde el 3,0%).
  • Inflación (IAPC):
    • La previsión del Índice de Precios de Consumo Armonizado sufre un repunte notable hasta el 3,9%.
Evolución de la inversión residencial (viviendas):
  • Frenazo temporal:
    • Durante el primer simestre de 2026, la inversión en vivienda registró un avance más moderado de lo previsto. Los motivos fueron:
      • Un menor ritmo de ejecución de visados. 
      • Caída (retraso) la finalización de las obras.
      • El aumento de los costes de construcción.
      • Las trabas en el acceso y conexión a la red eléctrica.
Perspectiva positiva:
  • Se proyecta una notable aceleración y mayor dinamismo para el segundo semestre de 2026 y todo 2027. apoyado en:
    •  El repunte de viviendas iniciadas desde 2024.
    •  La financiación bancaria destinada a la promoción inmobiliaria.
Clicar en Proyecciones macroeconómicas de la económicas de España. Tercer trimestre de 2026
Fuente: Banco de España

miércoles, 7 de octubre de 2026

ESTADOS UNIDOS: PIB REAL POR ESTADO EN EL SEGUNDO TRIMESTRE DE 2026


El 30 de septiembre de 2026, la Oficina de Análisis Económico (BEA) publicó datos del PIB real de todos los estados de Estado Unidos de América correspondientes al segundo trimestre de 2026:
  • El mapa FRED que se muestra arriba ilustra las tasas de crecimiento anualizadas del trimestre anterior:
    • El rojo indica contracción (crecimiento del 0% o menos).
    • El verde claro indica crecimiento lento (entre el 0% y el  2%).
    • El verde oscuro indica crecimiento más fuerte (entre el 2% y el 5%).
Notas relevantes:
  • 44 de las 50 economías estatales, además de Washington D.C., crecieron en el segundo trimestre.
  • El promedio nacional se situó en un crecimiento anualizado del 2,2% .
  • El estado con la mediana de crecimiento, Iowa, creció un 1,7%, cifra inferior a la media nacional.
  • 32 estados registraron un crecimiento más lento que la media nacional.
  • Nueva York registró el crecimiento anualizado más rápido, con un 4%. Le siguieron Carolina del Sur y Delaware, con un crecimiento del 3,5%.
  • Alaska, Kansas, Nebraska, Dakota del Norte, Virginia Occidental y Wyoming experimentaron una contracción.
  • Virginia Occidental registró la contracción más pronunciada, con un -2,3%, seguida de Wyoming, con un -1,6%.
Según el comunicado de prensa de la BEA:
  • Los sectores financiero y de seguros fueron los principales contribuyentes al aumento del PIB real en Nueva York y Delaware.
  • La minería fue el principal contribuyente a la disminución en Virginia Occidental y Wyoming.
  • Los estados del Octavo Distrito de la Reserva Federal de St. Louis experimentaron crecimiento en el segundo trimestre, aunque los ocho crecieron a un ritmo inferior al promedio nacional.
  • Misisipi e Illinois registraron el mayor crecimiento, con un 2,1%.
Fuente: Oficina de Análisis Económico de EE.UU., a través de FRED

viernes, 25 de septiembre de 2026

INFORME TRIMESTRAL DE LA ECONOMÍA ESPAÑOLA Y PROYECCIONES MACROECONÓMICAS

El informe trimestral de la economía española analiza la evolución reciente de la economía, dentro del contexto internacional y del área del euro, así como algunos temas económicos considerados relevantes: 
  • Incorpora una actualización de las Proyecciones macroeconómicas de la economía española.
El informe trimestral y proyecciones de la economía española de junio de 2026 del Banco de España presenta una economía que sigue creciendo, aunque con algunos riesgos importantes:
  • Crecimiento: el PIB crecería un 2,3% en 2026 y un 1,7% en 2027.
  • Inflación: es la principal preocupación.
    • El Banco de España eleva su previsión hasta el 3,6% en 2026, debido principalmente al encarecimiento de la energía.
  • Empleo: continuará creciendo, aunque a menor ritmo.
    • La tasa de paro bajaría hasta el 10,0% en 2026 y el 9,8% en 2027.
  • Consumo e inversión: mantienen una evolución positiva, pero se espera cierta moderación, especialmente de la inversión.
  • Sector público: el déficit se situaría alrededor del 2,4% del PIB en 2026, mientras que la deuda pública bajaría hasta aproximadamente el 98,9% del PIB.
  • Entorno internacional: la economía española se enfrenta a mayores riesgos por el aumento de los precios energéticos, las tensiones geopolíticas y la debilidad del crecimiento de la zona euro.
Conclusión:
  • España seguiría creciendo más que la zona euro, pero el aumento de la inflación y la incertidumbre internacional constituyen los principales riesgos para los próximos años.


martes, 4 de agosto de 2026

LA AIReF PUBLICA LA ESTIMACIÓN DE LA COMPOSICIÓN POR CCAA DEL PIB NACIONAL DEL SEGUNDO TRIMESTRE DE 2026

La Autoridad Independiente de Responsabilidad Fiscal (AIReF) publicó hoy la estimación del PIB de las Comunidades Autónomas (CCAA) para el segundo trimestre de 2026 mediante la metodología denominada METCAP (Metodología de Estimación Trimestral por Comunidades Autónomas del PIB), creada por la Institución.
METCAP proporciona la primera estimación de acceso libre en España que ofrece estos datos y su actualización está disponible cada trimestre para todos los interesados en la página web de la AIReF.
Las estimaciones se realizan una vez que el Instituto Nacional de Estadística (INE) publica el dato de avance trimestral del PIB de España.
El 30 de julio de 2026 se publicó el dato correspondiente al segundo trimestre del año:
  • En términos interanuales, Illes Balears es la comunidad que registra mayor crecimiento del PIB (3%), seguida de la Comunidad de Madrid (2,9%), la Región de Murcia (2,9%) y la Comunitat Valenciana (2,9%). El Principado de Asturias, por el contrario, presenta la menor cifra de crecimiento (2,2%), seguida de Cantabria (2,3%), Extremadura (2,3%), País Vasco (2,3%) y Aragón (2,3%).
  • En tasas de variación trimestrales, destaca el dinamismo de Illes Balears, con un crecimiento del 0,9%, seguida de la Comunitat Valenciana y la Región de Murcia, ambas con un crecimiento del 0,8%. En el lado contrario, se sitúan Extremadura, Aragón, País Vasco, el Principado de Asturias, Cantabria, Galicia, Castilla y León y la Comunidad Foral de Navarra, todas ellas con un crecimiento del 0,6%


viernes, 12 de junio de 2026

CRECIMIENTO EN ESPAÑA, DEMANDA INTERNA Y SECTOR EXTERIOR

Fundación de las Cajas de Ahorros (Funcas) goza de una alta credibilidad y es considerada una de las instituciones de análisis económico más prestigiosas de España. De Funcas:
  • Su Panel de Previsiones, publicado de forma bimestral, es una de las referencias macroeconómicas más consultadas por los mercados, el Banco de España y las propias administraciones: Tiene reconocimientos insititucional, consenso de independencia y rigor metodológico.
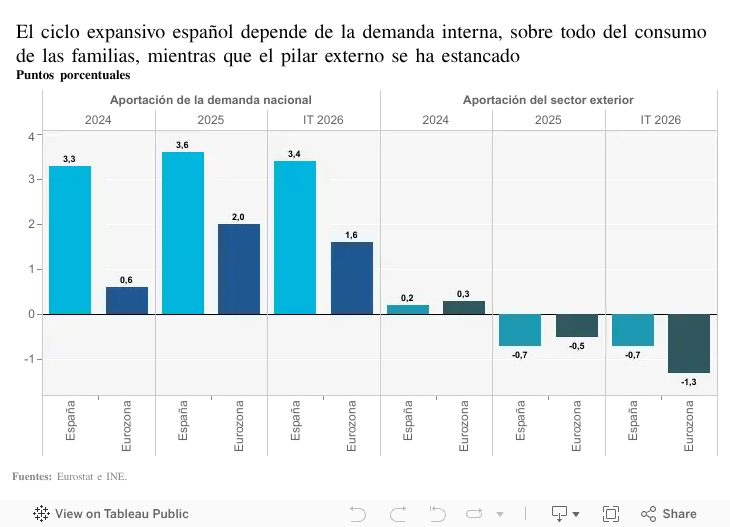
Funcas dice que el crecimiento de España se sustenta exclusivamente en la demanda interna, tras la pérdida de tracción de los motores externos.
Detallan las claves principales expuestas por la institución en sus últimos informes de coyuntura:
  • Los motores del crecimiento nacional:
    • Consumo privado resistente: Las familias gastan a buen ritmo gracias a la continuada creación de empleo y a una paulatina recuperación de la capacidad adquisitiva de los salarios.
    • Inversión en alza: La inversión gana peso, especialmente en el sector de la construcción (tanto residencial como de infraestructuras) y en bienes de equipo, fuertemente impulsada por la ejecución final de los fondos europeos Next Generation.
    • El lastre exterior: El sector exterior (exportaciones y turismo) ha dejado de aportar crecimiento neto debido al estancamiento de los mercados europeos principales y la normalización del turismo tras su época de saturación postpandemia.
  • Perspectivas de desaceleración y PIB:
    • Tras avanzar con notable fuerza y superar la media de la eurozona (con un crecimiento en el entorno del 2,9%), Funcas prevé una ralentización gradual.
    • Las estimaciones sitúan el avance del PIB en un 1,9% y un 1,7% para los próximos años de este ciclo expansivo.
  • Riesgos y condicionantes estructurales:
    • El movimiento migratorio: El 65% del empleo creado en el último trienio se ha debido a la fuerza laboral extranjera. Funcas avisa de que el flujo de trabajadores inmigrantes comenzará a moderarse.
    • Escasez de vivienda: La falta de oferta inmobiliaria actúa como un cuello de botella directo que restringe la movilidad geográfica y frena la llegada de nueva mano de obra.
    • Incertidumbre geopolítica: El encarecimiento de los fletes comerciales y los conflictos en Oriente Próximo suponen un riesgo latente de inflación por el coste de la energía.

viernes, 29 de mayo de 2026

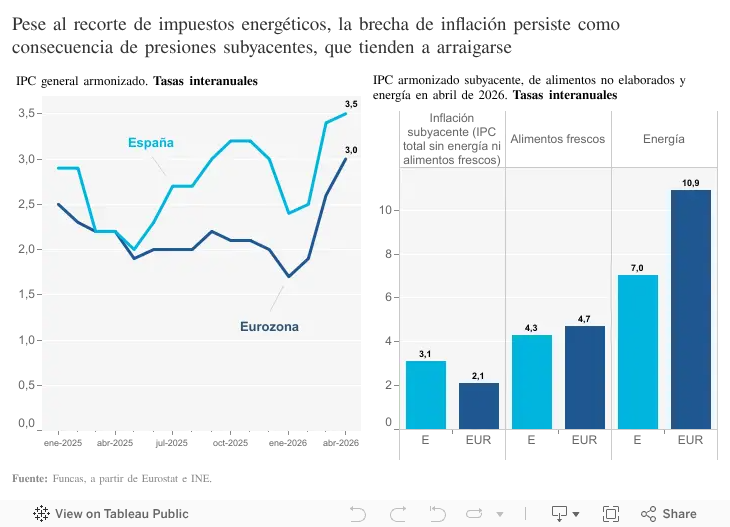
BRECHA PERSISTENTE DE INFLACIÓN EN LOS DISTINTOS PAÍSES DE EUROPA

La persistencia de la brecha de inflación entre los diferentes países de Europa se debe principalmente al impacto asimétrico de los shocks energéticos, las distintas velocidades de crecimiento económico y la inercia en el sector servicios.
  • El Banco Central Europeo comparte una política monetaria única, pero las realidades estructurales de cada país provocan que los precios no evolucionen al mismo ritmo.
Claves relevantes
  • Shocks energéticos globales:
    • El reciente conflicto bélico en Oriente Medio iniciado a principios de 2026 ha disparado el petróleo y los combustibles. Esto castiga con mayor dureza a las economías periféricas y del sur de Europa, que dependen más de las importaciones de crudo.
  • El crecimiento y demanda es asimétrico:
    • Países como España lideran el avance del PIB en la eurozona impulsados por el consumo interno. Esto genera presiones sobre los precios que no existen en economías estancadas o en recesión como Alemania.
  • La inercia de los servicios:
    • Los precios en el sector servicios, especialmente seguros, turismo y restauración muestran una gran rigidez a la baja en toda Europa, manteniéndose estancados por encima del 3% debido a los costes laborales.
  • Retirada de ayudas fiscales:
    • El calendario es dispar en la eliminación del escudo social (rebajas del IVA de la luz y los alimentos) provoca repuntes artificiales de inflación en unos países antes que en otros.
  • Presión salarial y empleo:
    • Los mercados laborales resilientes han permitido subidas de los salarios reales para recuperar poder adquisitivo, lo que presiona al alza los costes de las empresas menos productivas.
Previsiones de la Comisión Europea
  • De acuerdo con las previsiones de primavera de la Comisión Europea, la inflación media de la zona euro sufrirá un repunte hasta el 3,1% en 2026 por el shock energético, abriendo una brecha notable entre el sudeste europeo (con las tasas más altas) y el norte del continente.
Fuentes: Funcas, Antonio Lucas Marín, UGT, BCE, Negocios.com


sábado, 11 de abril de 2026

ACTUALIZACIÓN ECONÓMICA REGIONAL EUROPA Y ASIA CENTRAL (TENDENCIAS Y ACONTECIMIENTOS MACROECONÓMICOS)

Fuente: Grupo Banco Mundial
Europa y Asia Central, abril de 2026: Política industrial
  • La resiliencia de los países de Europa y Asia Central se pone a prueba nuevamente ante la crisis en Oriente Medio y el aumento de los precios de las importaciones energéticas. Es probable que el crecimiento en la región se debilite hasta un promedio del 2,2 % en 2026-27, frente al 2,6 % de 2025.
  • Se espera que el ritmo de expansión económica en la Federación Rusa se ralentice debido a la reducción del apoyo fiscal y las restricciones estructurales.
  • Es probable que el crecimiento en Turquía caiga al 2,8 % este año debido al aumento de los precios de la energía y los alimentos, antes de repuntar hasta el 3,7 % en 2027.
Los riesgos para las perspectivas son sustanciales.
  • Un conflicto más prolongado e intenso en Oriente Medio podría perturbar gravemente los flujos energéticos mundiales, elevando los precios del petróleo, el gas natural y los fertilizantes, lo que provocaría un crecimiento mucho más débil y una mayor inflación. El crecimiento en la zona euro podría estancarse, especialmente si se intensifican las tensiones comerciales mundiales.
  • Las intervenciones de política industrial en Europa Central y Oriental (ECA) se han intensificado desde 2020.
  • Tras un aumento inicial para paliar los efectos de la pandemia, la atención se ha desplazado hacia el desarrollo económico, la eficiencia energética, la resiliencia de las cadenas de suministrEUROo y alimentarias, los minerales críticos y la seguridad nacional.
  • Los subsidios internos y las medidas no arancelarias constituyen la mayor parte de las políticas industriales de ECA; los aranceles a la importación se utilizan con poca frecuencia. Si bien recurrir a las políticas industriales puede resultar tentador en épocas de menor crecimiento de la productividad, los responsables políticos deberían utilizarlas con moderación para abordar fallos específicos del mercado, preservando la competencia, y no como principal motor del desarrollo.
La prioridad para los gobiernos debe ser la modernización de las instituciones, los entornos empresariales y los sistemas educativos para impulsar el aumento de la productividad y la creación de empleo.
  • Si se justifica, las políticas industriales deberían centrarse en proporcionar insumos públicos adaptados a las necesidades y priorizar las nuevas empresas o ideas, en lugar de proteger los sectores existentes o las empresas ya establecidas.
Fuente: Banco Mundial. 2026. Política Industrial. Actualización Económica de Europa y Asia Central (abril de 2026). Banco Mundial, Washington, DC. doi: 10.1596/978-1-4648-2332-9. Licencia: Creative Commons Atribución CC BY 3.0 IGO

viernes, 13 de febrero de 2026

BUEN MOMENTO DE LA ECONOMÍA ESPAÑOLA

Datos de la economía española
  • La economía de España está en un buen momento (dulce).
  • La tasa de paro se situó por debajo de la barrera psicológica del 10%.
  • El último trimestre de 2025, hubo un ritmo de crecimiento acelerado.
  • El Pib en el año 2025 avanzó el doble que la media de la eurozona (2,8%).
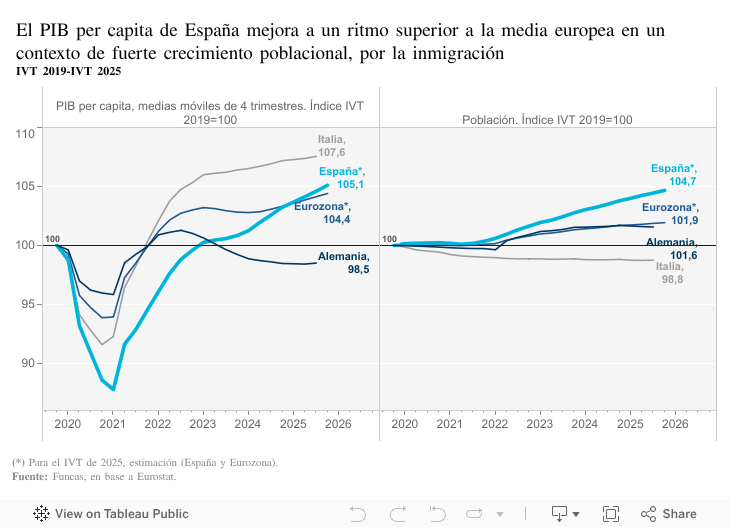
  • El aumento de la población en España, fruto del fenómeno migratorio, ha sido satisfactoria para incorporar mano de obra al mercado laboral.
  • Los extranjeros/as que llegaron a España contibuyeron a una mejora del bienestar, en términos materiales, según los indica el Pib per cápita.
Los gráficos ponen de relieve estas realidades:
  • Desde el año 2019 la población española aumentó un 4,7% (más del doble que en la eurozona). Este guarismo se explica por la inmigración.
  • El Pib per cápita (mismo período) avanzó un 5,1%. Dato que está por encima de la media europea. Fuente: Funcas, Raaymond Torres

domingo, 26 de octubre de 2025

PERSPECTIVAS ECONÓMICAS REGIONALES SEGÚN EL BANCO MUNDIAL PARA EUROPA Y ASIA CENTRAL

COMUNICADO DE PRENSA N.º 2026/ECA/016

Europa y Asia central: Invertir en empleos es clave para impulsar la productividad y el crecimiento.
WASHINGTON, 7 de octubre de 2025.
El crecimiento económico se ha desacelerado, pero la región mantiene su resiliencia en medio de los continuos desafíos mundiales y regionales, según la última actualización económica sobre Europa y Asia central del Banco Mundial, titulada Jobs and Prosperity (Empleos y prosperidad).
Es probable que el producto interno bruto regional crezca un 2,4 % en términos reales este año, frente al 3,7 % de 2024, impulsado principalmente por un ritmo de expansión más débil en la Federación de Rusia. Si se excluye a este país, que representa alrededor del 40 % de la producción de la región, es probable que el crecimiento se mantenga con poca variación, en torno al 3,3 % este año y el próximo.
“Las economías en desarrollo de la región deben emprender reformas audaces para traducir la resiliencia en un mayor crecimiento de la productividad, la producción y el empleo, de modo de adaptarse a los cambios demográficos regionales y capitalizar sus ventajas naturales”, dijo Antonella Bassani, vicepresidenta del Banco Mundial para Europa y Asia central. “Es importante que los países fortalezcan su sector privado, mejoren la educación y se conecten más a nivel internacional, regional y nacional, además de atraer una mayor cantidad de capital privado. El desafío de la región es aumentar las oportunidades de empleo y transformar los trabajos poco calificados en empleos de alta calidad”.
  • En el informe, que se centra especialmente en el empleo, se llega a la conclusión de que la inversión en infraestructura, la mejora del entorno para los negocios y la movilización de capital privado serán fundamentales para impulsar la productividad.
  • Los países deben comenzar por invertir en la base del empleo: la infraestructura física y humana. También es necesario mejorar la calidad de la educación, en particular la formación profesional y la educación superior. Todavía hay un potencial sin explotar entre las mujeres y los jóvenes, que están subrepresentados en la fuerza laboral.
  • En la región se ha creado una importante cantidad de puestos de trabajo en las últimas décadas, pero la desaceleración del crecimiento, el retraso de la productividad y el escaso impulso de las reformas están intensificando los desafíos en torno a esta cuestión. Si bien el empleo ha aumentado un 12 % en los últimos 15 años (especialmente en los servicios, que ahora representan más de la mitad de los puestos de trabajo), en el informe se señala que la mayoría de las oportunidades se encuentran en puestos relativamente poco calificados y con un potencial de ingresos limitado.
  • Las dificultades demográficas ponen en peligro la resiliencia del mercado laboral: se prevé que la población en edad de trabajar disminuirá en 17 millones en las próximas décadas, y esta reducción se concentrará en Europa oriental y central y en los Balcanes occidentales.
  • En Asia central y en Turquia, la población en edad de trabajar aumentará, lo que ejercerá un tipo diferente de presión sobre el mercado laboral.
  • Los impedimentos estructurales limitan el potencial de Europa y Asia central, como la abundancia de pequeñas empresas que rara vez se amplían, los mercados de crédito y financiamiento de riesgo poco desarrollados, los sistemas educativos y de capacitación deficientes, la competencia reducida y las empresas estatales que frenan el dinamismo corporativo y la eficiencia del mercado.
“Cada país puede adaptar su enfoque para utilizar mejor sus activos: el talento humano, la infraestructura física, las instituciones y los recursos naturales”, dijo Ivailo Izvorski, economista en jefe del Banco Mundial para Europa y Asia central. “La ampliación de las oportunidades laborales puede beneficiar a casi todos los trabajadores, ya que cada industria requiere un conjunto de habilidades diferentes. Centrarse en estas áreas brinda a los responsables de formular políticas una oportunidad real de abordar el desafío del empleo y generar crecimiento”.

viernes, 9 de mayo de 2025

EL PIB DE ESPAÑA CRECE EN EL PRIMER TRIMESTRE DE 2025, GRACIAS AL CONSUMO Y A LA INVERSIÓN

  • La economía española ha crecido el 0,6% en el primer trimestre de 2025, según ha avanzado el Instituto Nacional de Estadística (INE), una décima menos que en el cuarto trimestre del año anterior.
  • El crecimiento del producto interior bruto (PIB) se sitúa así en el 2,8% interanual, gracias al dinamismo, sobre todo, del consumo privado, pero también de la inversión.
  • De acuerdo con la Contabilidad Nacional del INE, la demanda interior ha aportado 0,4 puntos al crecimiento intertrimestral y la externa, 0,2 puntos. En este apartado, destaca el avance de la inversión, que se ha incrementado el 0,6%, y del consumo privado, el 0,4%.
  • El gasto de las Administraciones Públicas ha aumentado el 0,2%.
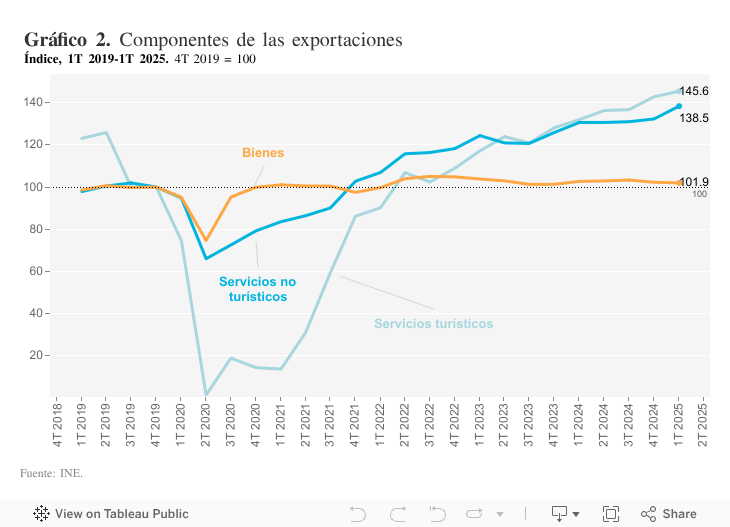
  • Las exportaciones de bienes y servicios han crecido un 1%, esto es, nueve décimas más que el cuarto trimestre, y las importaciones, un 0,7%, seis décimas menos que en el periodo anterior.
  • Por el lado de la oferta, todos los sectores registran tasas positivas. Las ramas industriales han crecido un 1,1% intertrimestral y, entre ellas, destaca la industria manufacturera, que ha aumentado el 0,8%, tres décimas más que al final de 2024.
  • Se modera, en cambio, el avance de la construcción; su crecimiento cae más de dos puntos, hasta el 0,4% y de los servicios crece el 0,3%, seis décimas menos que a finales del año.
  • Por su parte, el sector primario registra una variación del 7,1%, frente a la caída del 0,7% del trimestre anterior. 
(Fuente: INE y Funcas)


viernes, 14 de junio de 2024

PREVISIONES DEL BBVA SOBRE LA ECONOMÍA ESPAÑOLA


Titulares destacados del Servicio de Estudios del BBVA

“La inmigración es una parte fundamental de la capacidad de la economía española para generar puestos de trabajo: en 2023, un 71% del nuevo empleo correspondió a personas nacidas en el extranjero”.

“Es de esperar que, si se confirma el escenario de inflación a la baja y moderada aceleración de la actividad, se produzcan reducciones de tipos en septiembre y diciembre similares a las de junio”.

“Es muy probable que durante todo 2024, los datos vayan mostrando, por fin, la consolidación del impacto de los fondos europeos sobre la actividad económica”.
"El servicio de estudios de BBVA percibe que se ha producido un aumento de los ingresos de las familias que no se está trasladando de manera proporcional al gasto".


Buenas noticias sobre la economía española para marchar de fin de semana.
BBVA ha revisado al alza cuatro décimas su previsión de crecimiento del PIB para España en 2024 hasta el 2,5% y una décima en 2025, hasta el 2,1%. Esta revisión obedece a que la recuperación se ha intensificado más de lo previsto hace tres meses, gracias a las exportaciones de servicios, en parte por las mejoras de competitividad, el aumento de la fuerza laboral y la ejecución de los fondos NGEU. Así se desprende del Observatorio Situación España de junio de 2024. En el futuro, se espera una desaceleración conforme la contribución de la demanda externa se vuelva negativa, en parte por los límites al crecimiento del sector turístico. Asimismo, la inversión en transporte y vivienda enfrenta obstáculos que no se resolverán a corto plazo, mientras que la demanda interna se verá lastrada en 2025 por el inicio del ajuste fiscal.
  • Los economistas de BBVA Research señalan que todo esto ocurre en un entorno de elevada incertidumbre sobre el futuro de la política económica, tanto a nivel nacional como mundial.
  • Las exportaciones de servicios mantienen su dinamismo, gracias a mejoras de competitividad e incrementos de la capacidad productiva.
  • Aumenta el potencial de creación de empleo: El Observatorio Situación España pone de relieve el aumento del potencial de creación de empleo, gracias a la inmigración y al incremento en la tasa de participación.
  • Crece la capacidad productiva del sector turístico: El sector turístico ha experimentado un notable crecimiento de su capacidad productiva, en particular, el crecimiento del número de habitaciones hoteleras ocupadas, especialmente durante los meses de invierno. Los niveles de ocupación se han situado por encima de los niveles previos a la pandemia.
  • En los próximos trimestres esta tendencia puede cambiar y afectar negativamente a la contribución de la demanda externa al PIB. Después de un aumento de dos dígitos en 2024, el consumo de no residentes en términos reales podría estancarse en 2025.
  • Mejora la productividad por hora trabajada: BBVA Research constata un aumento de la eficiencia productiva en España respecto a la eurozona en los últimos cuatro años. En particular, la productividad por hora en España ha crecido un 3,2% en términos acumulados, mientras que en la UEM lo ha hecho un 0,9%.
  • Se acelera el crecimiento en la eurozona: BBVA Research percibe una aceleración del crecimiento en la eurozona durante los próximos meses, gracias a una mayor certidumbre sobre los costes energéticos y a la recuperación del poder adquisitivo de la población.
  • Tipos de interés a la baja en la eurozona: BBVA Research estima que el tipo de interés de política monetaria en la eurozona podría caer 75 puntos básicos en el conjunto de 2024 y otros 100 puntos básicos el año siguiente.
  • La política fiscal puede ser algo más expansiva de lo previsto en 2024: El déficit público cerró 2023 en el 3,7% del PIB tres décimas menos de lo previsto y un punto menos que en 2022. El gasto público se comportó en línea con lo esperado. La recuperación de los ingresos tributarios (en particular de los impuestos sobre la renta) y de las cotizaciones sociales superó las expectativas, lo que contrarrestó el peor comportamiento de los impuestos sobre la producción, afectados por las rebajas tributarias.
  • Esta evolución incrementa la probabilidad de que el desequilibrio en las cuentas públicas se sitúe por debajo del 3 % del PIB sin que tengan que tomarse medidas adicionales en materia de política fiscal.
  • Moderación del crecimiento en los próximos trimestres: BBVA Research advierte de que el crecimiento del PIB podría moderarse en los próximos trimestres, afectado por una contribución negativa de la demanda externa, dadas las restricciones al crecimiento en el sector turístico y al aumento de las importaciones.
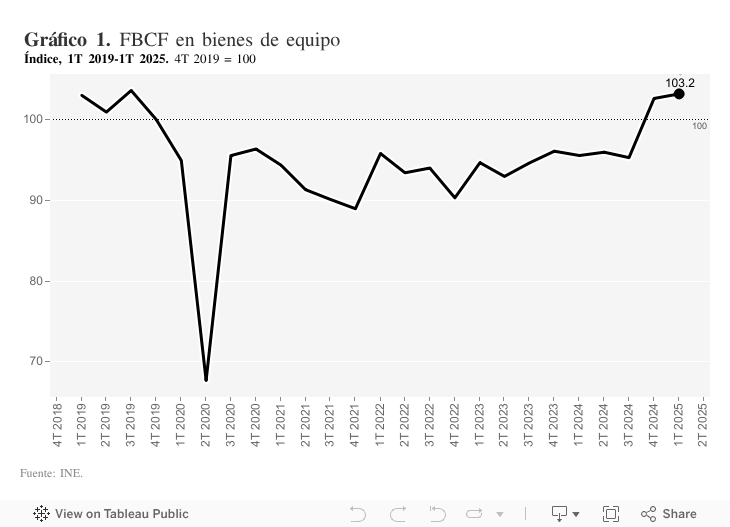
  • Estancamiento de la inversión no es una buena noticia: supone un cuello de botella para la mejora de la productividad y de la competitividad. La adquisición de equipo de transporte y la inversión en vivienda se mantienen casi un 20 % y 10 %, respectivamente, por debajo de los niveles de 2019. (Fuente: BBVA)

sábado, 29 de abril de 2023

MOËT HENNESSY LOUIS VUITTON SUPERA LOS 500.000 MILLONES DE DÓLARES - PIB 1º TRIMESTRE 2023 DE ESPAÑA

PIB 1º TRIMESTRE 2023 DE ESPAÑA
La economía española creció en el primer trimestre del año 2023 un 0,5%, una décima más que en el trimestre anterior, por el crecimiento de la inversión y de las exportaciones. Lo negativo fue el consumo de los hogares españoles que se contrajo en torno al 1,3% y el gasto público también bajo 1,5%
A pesar de los agoreros y pesimistas, el Producto Interior Bruto, se elevó 9 décimas su crecimiento. Pasó del 2,9% al 3,8% (Datos avanzados por la Contabilidad Nacional, publicado por el INE.
El crecimiento se ha producido en un contexto internacional de muchísima incertidumbre, con la guerra de Rusia en Ucrania presente, con un gran impulso en la inversión y las exportaciones. Los expertos reconocen una buena solvencia y resiliencia de la economía española. Según la ministra Nadia Calviño, España alcanzó prácticamente el nivel del PIB previo a la pandemia.
Los datos avanzados por el INE son: la Demanda Nacional aportó 1,3 puntos al crecimiento del PIB interanual en el 1º trimestre (son tres décimas superiores al trimestre precedente) y la Demanda Externa sumó 2,5 puntos (son seis décimas mas que el trimestre precedente).

MOËT HENNESSY LOUIS VUITTON SUPERA LOS 500.000 MILLONES DE DÓLARES
Moët Hennessy Louis Vuitton LVMH, gigante francés de la mayor compañía del mundo de productos de moda de lujo, desde el pasado lunes, se convirtió en la primera empresa de Europa en alcanzar una capitalización en bolsa de los 500.000 millones de $ (dólares usa) que es más / menos 455.000 millones de € (euros). Su cotización alcanzó su guarismo máximo (903,70€) y seguía avanzando hasta un nuevo máximo de 904,69€.
Los tres crecimientos geográficos de los ingresos fueron en Europa, Estados Unidos y Asia Pacífico con el 14%, 23% y 36% respectivamente.

Fuente: Elaboración propia 1S - El valor está en guarísmos máximos. Divergencia para descansar.


viernes, 10 de junio de 2022

PROYECCIONES MACROECONÓMICAS DE LA ECONOMÍA DE ESPAÑA HASTA EL 2024

Fuente: Banco de España
En relación con las que se publicaron en abril, las proyecciones actuales incorporan los datos más recientes de Contabilidad Nacional Trimestral (CNTR) del primer trimestre de 2022, que suponen un punto de partida menos favorable para el nivel de actividad.
En el corto plazo, las repercusiones negativas de la guerra en Ucrania sobre la economía se están viendo contrarrestadas por la práctica eliminación de las restricciones asociadas a la crisis sanitaria, lo que está impulsando un repunte notable en los servicios que se vieron más afectados por las mismas. En un contexto en el que no se produzcan perturbaciones significativas adicionales, la actividad cobrará un mayor dinamismo a partir del tramo final de este año, apoyada en la mejora paulatina de la confianza, la atenuación gradual de los cuellos de botella, la moderación de las presiones inflacionistas y el despliegue progresivo de los fondos vinculados al programa NGEU.
En este escenario, el crecimiento medio del PIB de la economía española se situaría en el 4,1% en 2022, el 2,8% en 2023 y el 2,6% en 2024. Estas proyecciones suponen, en comparación con las de abril, una revisión a la baja del crecimiento del PIB en 2022 de 0,4 pp, que refleja, principalmente, la incorporación de los datos de la CNTR del primer trimestre. En la dirección contraria, se proyecta un mayor dinamismo de la actividad en el trimestre en curso, debido a una normalización más intensa de lo previsto en las ramas más afectadas por la pandemia. En el bienio posterior, las proyecciones de actividad son similares a las de abril.
En cuanto a la inflación, se prevé que, en términos de las medias anuales, el crecimiento del IAPC ascienda al 7,2% en 2022. La guerra ha exacerbado las tensiones inflacionistas que ya afectaban previamente a los mercados de materias primas. Por otro lado, se está produciendo una cierta traslación de las alzas de los precios energéticos y de los alimentos a otros componentes de los precios de consumo. En el resto del horizonte de proyección, la inflación se reduciría gradualmente, hasta el 2,6% en 2023 y el 1,8% en 2024, bajo el supuesto de que los precios de la energía se moderarán -como apuntan los mercados de futuros- y de que los fenómenos de realimentación entre inflación de precios y de salarios tendrán un alcance muy contenido. EnPREC comparación con las proyecciones de abril, la tasa de inflación se revisa a la baja en 0,2 pp en 2022, fundamentalmente, por la adopción del mecanismo ibérico para limitar el precio del gas usado en la producción de electricidad. En 2023, la revisión es al alza (en 0,6 pp), por la reversión del efecto de ese mecanismo y por una mayor persistencia esperada de las alzas de precios no energéticos.
Los riesgos en torno al escenario central de estas proyecciones están orientados a la baja para la actividad y al alza para la inflación. Todo ello, en un contexto caracterizado por una extraordinaria incertidumbre, vinculada, especialmente, a la duración e intensidad de la guerra en Ucrania. Un hipotético mayor grado de traslación de los aumentos de precios y costes recientes al resto de precios de la economía y a los salarios supone una fuente adicional de riesgo de elevada relevancia. Otras fuentes de riesgo incluyen las incertidumbres acerca del ritmo de despliegue efectivo de los fondos del programa NGEU en nuestro país y las posibles consecuencias del proceso de normalización monetaria en términos del grado de endurecimiento de las condiciones de financiación. (Fuente: Banco de España)

lunes, 7 de febrero de 2022

DISTRIBUCIÓN EN ESPAÑA DE LOS FONDOS EUROPEOS HASTA LA FECHA

Andalucía es la comunidad autónoma más beneficiada hasta ahora en el reparto. La región que preside Juan Manuel Moreno ha recibido 1.921 millones de euros de los fondos europeos. La segunda es Cataluña (1.578 millones), le siguen Madrid (1.213 millones de euros) y Comunitat Valenciana (1.054). La quinta y la sexta son Castilla y León (742 millones) y Galicia (681). De estas seis, salvo Cataluña y la Comunidad Valenciana, el resto están gobernadas por el Partido Popular. Más atrás están Murcia (la número 12, con 339 millones) y Ceuta, con algo menos de 20 millones. 

Fuente: Europa Press 

viernes, 30 de octubre de 2020

PIB DE ESPAÑA EN EL TERCER TRIMESTRE DE 2020

Evolución de la economía española en los tres primeros trimestres de 2020.  La evolución del Pib en España.
Nuestra economía abandonó la recesión en el tercer trimestre de este año con un crecimiento del Pib muy próximo al 17% entre los meses de julio y septiembre. Mayor datos histórico de la serie trimestral desde 1970, según el INE.
Después de una brutal caída como consecuencia de la enfermedad Covid-19, una vez controlada, se pone de manifiesto que nuestra economía tiene unos sólidos fundamentos que permitirán en el futuro crecimientos sostenidos si se combate con medidas rigurosas la pandemia y nuestros mediocres políticos consiguen pactos de estado favorables para la mayoría de sus ciudadanos.
La "V" será una realidad.
 
Fuente: Elaboración propia - Datos INE
     Fuente: Elaboración propia - Datos del INE
      Fuente: Elaboración propia - Datos del INE


viernes, 14 de febrero de 2020

SIN AMOR EL DÍA DE SAN VALENTÍN


Viernes, 14 de febrero de 2020 
El par de divisas EUR/USD sigue sin amor el día de San Valentín. Sus pérdidas se siguieron extendiendo con cotizaciones tan bajos no vistos desde abril del año 2017. Los datos de la economía alemana siguen siendo decepcionantes. El dato que impulsó la caída del €/$ fue el estancamiento de la economía del país teutón (un 0% en el cuarto trimestre de 2019). El consenso del mercado esperaba para el último trimestre del 2019 un crecimiento del 0,1%. El crecimiento anual de la locomotora alemana en el 2019 fue de un paupérrimo 0,4% ya que las estimaciones de Berlín eran más optimistas. 
Con este antecedente, las cifras revisadas para el PIB de toda la Eurozona que se publicarán más adelante, parece que pueden apuntar al crecimiento de un 0%, bajando desde el estimado del 0,1%. 
La debilidad del euro contrasta con la fortaleza del billete verde y las noticias que llegan al otro lado del Atlántico no dejan de sorprender. El gran beneficiado es Trump quien se juega la reelección de la presidencia en noviembre. 
De todas formas, el excéntrico presidente no quiere un dólar fuerte pero no puede evitarlo condicionado por los datos macro de los EEUU. Bueno, igual no se corta un pelo y consigue que la Reserva Federal recorte tipos de interés. Veremos.