VISITAS AL BLOG

Mostrando entradas con la etiqueta ECONOMÍA. Mostrar todas las entradas

miércoles, 14 de octubre de 2026

EL NOBEL DE ECONOMÍA 2026: MICHAEL WOODFORD Y ROBERT E. HALL

www.nobelprize.org/all-nobel-prizes-2026
Los profesores Michael Woodfor y Rober E. Hall recibieron el premio Nobel de Economía de 2026:
  • Sus aportaciones son muy relevantes porque fundamentan los modelos de los bancos centrales para establecer análisis de la economía para diseñar la política monetaria.
  • Sus investigaciones señalan que las espectativas que tienen las empresas, los trabajadores y los hogares determinan sus decisiones y la actividad económica.
  • Tambien ponen de manifiesto de que las políticas económicas contribuyen a la estabilización del ciclo económico y la inflación.
  • Universidades:
    • Michael Woodford porfesor de la universida de Columbia.
    • Robert E. Hall profesor de la universidad de Stanford.
Ambos profesores estadounidenses, con investigaciones y trabajos diferentes sobre distintas cuestiones, han ayudado a responder a preguntas importantes desde el punto de vista macroecónomico:
  • Ejemplos:
    • De que manera las políticas económicas pueden ayudar a estabilizar a la economía.
    • El papel que desempleñan las espectativas en las decisiones que tomamos (empresas, trabajadores, hogares).
    • Como afectan las decisiones que tomamos a la actividad económica.
Las aportaciones de los premio Nobel Economía 2026 son la base de los modelos que utilizan los bancos centrales, hoy en día, para analizar la inflación, el crecimiento económico y los efectos de la política monetaria.
  • La macroeconomía estudia:
    • Las fluctuaciones de la actividad económica.
    • La evolución de la inflación.
    • El comportamiento del empleo.
    • Analizar el desempeño de las políticasa económicas en la estabilización de la economía.
    • La economía es cíclica. Alterna con:
      • Períodos de expansión.
      • Y períodos de desaceleración.
Los economistas intentan entender estos ciclos alternos, como se propagan las perturbaciones económicas y de que forma las políticas de demanda (política monetaria y fiscal) ayudan a estabilizar la actividad económica y los precios.
  • Las bases de la conomía moderna son de John Maynard Keynes. Desde entonces:
    • La ideas keynesianas han evolucionado.
    • Las sucesivas crisis económicas y nuevas realidades fueron transformado la forma de entender y analizar el funcionamiento de la economía.
La publicación de la Teoría General de John Maynard Keynes en 1936, tras la Gran Depresión:
  • Transformó la forma de entender el ciclo económico.
  • Puso de relieve el papel que podían desempeñar las políticas económicas para estabilizar la actividad.
Síntesis neoclásica (combinacion de teorías):
  • El keynesianismo entendía que una demanda insuficiente podía provocar recesiones y desempleo, y que las políticas fiscal y monetaria podían utilizarse para mejorar la situación.
  • Durante varias décadas convivieros ideas keynesianas en el corto plazo con otras teorías de medio y largo plazo en la que los mercados, por si mismos, se equilibran.
  • En los años setenta se produjo la gran crisis del petróleo que provocó estanflación:
    • Inflación muya alta.
    • Bajo crecimiento de la economía.
    • Desempleo persistente.
    • Las ideas keynesianas fueron deficentes en dar respuesta, provocando una gran renovación de las teorías macroeconómicas.
Aparece la nueva economía clásica:
  • Se toma en consideranción:
    • Las decisiones de las empresas, trabajadores y hogares.
    • Las expectativas tienen un papel relevante.
    • Los modelos macro incorporan los fundamentos de la microeconómia:
  • Gana mucho peso el comportamiento individual de los agenten que intervienen en la economía:
    • Los agentes económicos no actúan únicamente en función de la situación actual, sino también de lo que esperan que ocurra en el futuro.
    • El anticipo cambios en los impuestos, la inflación o los tipos de interés, pueden modificar nuestro comportamiento, incluso antes de que esos cambios se produzcan.
    • Las teorías keynesianas se adaptaron a las nuevas circunstancias y cambios.
    • El neokeynesianismo rescató el papel de las políticas económicas al introducir rigideces y fricciones en los modelos económicos.
La crisis financiera a nivel global de 2007 /2008 unido al fenómeno inflacionista reciente, impulsaron nuevos modelos que toman en consideración factores como:
  • El financiero.
  • Los riesgos.
  • La incertidumbre.
Michael Woodford, desde el neokeynesianismo y Robert E. Hall, desde la nueva macroeconomía clásica han sido fundamentales para la renovación de la macroeconomía en las últimas décadas:
  • Michael Woodford:
    • Las expectativas determinan la efectividad de la política monetaria
    • Desarrolló un marco para comprender cómo la política monetaria influye en las decisiones de individuos y empresas y, a través de ellos, en el conjunto de la economía.
    • Sus investigaciones muestran que las expectativas desempeñan un papel fundamental en la determinación de la inflación y de la actividad económica.
    • Las empresas fijan precios teniendo en cuenta no solo la situación actual, sino también la que esperan encontrar en el futuro.
    • De la misma manera, los hogares toman decisiones de gasto y ahorro anticipando cómo evolucionará la economía y los tipos de interés.
    • Una de sus principales aportaciones consiste en demostrar que la política monetaria opera a través de algo más que el nivel actual de los tipos de interés. También son importantes las expectativas sobre su evolución futura.
    • Cuando un banco central comunica cómo prevé actuar en los próximos meses o años, hogares y empresas adaptan sus decisiones desde hoy:
      • Esto afecta al consumo, la inversión y a los precios actuales.
    • La credibilidad y la comunicación pasan a convertirse en elementos esenciales de la política monetaria:
      • El trabajo de Woodford explica por qué los mensajes de los bancos centrales pueden ser casi tan importantes como sus propias decisiones.
      • Su obra ha proporcionado una base teórica sólida para los marcos modernos de política monetaria basados en reglas de tipos de interés y objetivos explícitos de inflación.
  • Robert E. Hall:
    • El comportamiento de los agentes afecta al ciclo económico.
    • Las aportaciones del profesor Robert Hall han ayudado a conectar el comportamiento individual con la evolución agregada de la economía.
    • Sus investigaciones muestran cómo las decisiones de hogares, empresas y trabajadores terminan influyendo sobre variables como:
      • El consumo.
      • El empleo.
      • El crecimiento económico.
    • Una de las contribuciones más importantes se refieren al consumo.
    • Los hogares no deciden cuánto gastar atendiendo únicamente a los ingresos que reciben.
    • Los hogares tienen en cuenta los ingresos esperados en el futuro.
    • En un trabajo publicado en 1978, el profesor Robert Hall mostró que los hogares modifican su consumo hoy cuando reciben nueva información sobre lo que obtendrán en el futuro:
      • Esta idea cambió la forma de entender el comportamiento de los consumidores.
      • Las políticas económicas no afectan al gasto de los hogares únicamente a través de su impacto inmediato sobre la renta o los tipos de interés.
      • También influyen a través de las expectativas que generan sobre los gastos e ingresos futuros.
    • Rober E. Hall y su contribución al estudio del mercado laboral:
      • Ayudó a explicar por qué el desempleo puede persistir incluso cuando la economía se recupera y por qué la contratación de trabajadores no responde de forma instantánea a la cambios en la situación económica.
      • Incorporó elementos como la búsqueda de empleo, los procesos de contratación y otras fricciones que impiden que el mercado laboral se ajuste rápidamente.
      • Estos mecanismos contribuyen a explicar mejor la evolución del empleo y el desempleo a lo largo del ciclo económico.
Fuente: Enrique Alberola (Banco de España-Eurosistema)

miércoles, 7 de octubre de 2026

LA GRAN MENTIRA DE QUE EL SISTEMA DE PENSIONES EN ESPAÑA ESTÁ QUEBRADO. LA HUCHA ESTÁ SANEADA O AL MENOS EQUILIBRADA. LA SEGURIDAD SOCIAL PAGA MENOS QUE LA MEDIA EUROPEA. Y SE PUEDEN REVALORIZAR LAS PENSIONES.

  1. CUANDO ALGUNOS PARTIDOS NOS VENDEN LA QUIEBRA, OJO, NOS ESTÁN VENDIENDO ALGO IDEOLÓGICO, NEOLIBERAL.
  2. ESTÁN ALENTANDO A LA PRIVATIZACIÓN DE LAS PENSIONES O EN EL MEJOR DE LOS CASOS NOS QUIEREN VENDER UN PLAN DE PENSIONES PRIVADOS.
  3. LAS TEORÍA DE LA ESCUELA DE CHICAGO, LOS CHICAGO BOYS, CON SUS POLÍTICAS ECONÓMICAS ULTRALIBERALES, SUELEN MERODEAR EN LOS PAÍSES AUTORITARIOS O EN DEMOCRACIAS NO CONSOLIDADAS.
  4. TAMBIÉN APROVECHAN MOMENTOS DE DIFICULTAD (PANDEMIA, CRISIS VIVIENDA, INESTABILIDAD) PARA DAR UNA ZARPADA A LO PÚBLICO.
Algunos:
  • PAULO GUEDES:
    • Bolsonaro entrega al Chicago Boys Guedes la Economía brasileña.
    • Prometía sustituir el sistema de reparto de las pensiones por el de capitalización.
    • Doctorado en la Escuela de Chicago.
  • JOSÉ PIÑERA:
    • En la dictadura de de Pinochet las administradoras de fondos de pensiones (AFP) fueron creadas durante la dictadura de Augusto Pinochet (1973-1990) tras la reforma de las pensiones impulsada por el entonces ministro de Trabajo, José Piñera, quien estableció la privatización del sistema de seguridad social, que actualmente entrega una jubilación por debajo del salario mínimo al 80% de los afiliados.
      • "Su administración la concentran seis administradoras, la mayoría de capitales extranjeros, que obtienen utilidades superiores al 20% de su patrimonio. Se basa en comportamientos individuales de los afiliados ajenos a la seguridad social, confirmando una cultura neoliberal en la que el trabajador actúa con total ignorancia y asimetría de información y jamás sabe el valor de su pensión, dado que no hay beneficios definidos”, explica a la Agencia Anadolu Andras Uthoff, doctor en Economía de la Universidad de California Berkeley".
      • "Uthoff señala que la clase media trabajadora de Chile termina en condiciones de vulnerabilidad durante la vejez porque el empleado no tiene ninguna injerencia en el funcionamiento del sistema ni en las decisiones de inversión y menos en los directorios de las empresas. Además, se trata de un modelo deslegitimado, ya que su origen se remonta a la época del régimen militar".
  • LA LLEGADA DE LA PANDEMIA A CHILE:
    • Con la llegada del Covid-19, muchos de los defensores de los postulados de José Piñera y de Pinochet, diputados y senadores de ultraderecha, consideraron que el sistema de pensiones es un drama para los chilenos.
  • LAS FUERZAS MILITARES TIENEN UN SISTEMA DISTINTO, DE REPARTO DE BENEFICIO DEFINIDO Y FINANCIADO CON IMPUESTOS.
  • SEBASTIÁN PIÑERA EL QUE FUERA PRESIDENTE Y HERMANO DE JOSÉ PIÑERA:
    • La Cámara de Diputados y el Senado chileno, ante la posibilidad de un nuevo estallido social, el ejecutivo de Sebastián Piñera dio luz verde al proyecto de ley que permite a los chilenos disponer del 10% de sus fondos de pensión para hacerle frente al impacto económico que ha causado la pandemia del coronavirus. 
    • La precariedad de las pensiones de la población contrasta con el sistema de reparto de beneficio definido del que gozan las fuerzas militares, el cual fue establecido durante la dictadura y es financiado casi en su totalidad por impuestos generales, dando como resultado jubilaciones hasta nueve veces más altas que las de los civiles que, tras el proyecto de ley promulgado, podrán, por primera vez, disponer de sus fondos de ahorro para enfrentar la pandemia, que ya deja casi 9.000 muertos en Chile.
  • MILTON FRIEDMAN, MENTOR DE LOS CHICAGO BOYS:
    • Visitó Chile en los años más duros y represivos de la dictadura (mediados de los 70). Se fotografió junto a su esposa con el golpista, siendo portada de todos los periódicos del mundo. Fue una forma de legitimar el golpe de estado y la dictadura.
  • FRIEDMAN A SU PASO POR LIMA:
    • Vargas LLosa lo entrevista y le pregunta a Milton si tenía alguna duda moral, por cuanto que sus teorías eran aplicadas en dictaduras y gobiernos autoritarios y con militares (Videla, en Argentina):
      • Respondió: "No. No me gustan los gobiernos militares pero busco el mal menor".
EL RUN, RUN.... 
  • EL DISCURSO DEL MIEDO SOBRE LA SOSTENIBILIDAD DEL SISTEMA PÚBLICO DE PENSIONES PARA INTENTAN FAVORECER LOS PLANES PRIVADOS.
  • LOS CHICAGO BOYS DE ESPAÑA HUELEN LA SUCULENTA MASA MONETARIA QUE REPRESENTA DE LAS PENSIONES EN ESPAÑA. INTENTA DAR ALGÚN ZARPAZO.
  • TAMBIÉN EL DINERO DE LA SANIDAD PÚBLICA.
  • Y LA EDUCACIÓN.
¡¡¡¡ ATENTOS !!!
            

martes, 29 de septiembre de 2026

AMARTYA SEN - SER LIBRE, ES PROGRESAR - EL VALOR DE LA DEMOCRACIA - CUANTO MÁS PARTICIPAS MEJOR

Amartya Sen 20071128 cologne cropped.jpg

UN PENSADOR MARAVILLOSO. DE LOS MÁS RECONOCIDOS POR LA COMUNIDAD UNIVERSITARIA
Amartya Sen fue premio Nobel en economía en el año 1998 por su gran contribución a la economía del bienestar. La Universidad Complutense de Madrid lo invistió Doctor Honoris Causa al igual que casi un centenar de universidades de todo el mundo. En 1977 recibió el Premio Internacional de Cataluña de la Generalitat.
Quizás sea el que posea el mayor récord mundial de reconocimientos por parte de la comunidad universitaria de todo el mundo.Sus trabajos sobre las hambrunas, la teoría del desarrollo humano y los mecanismos subyacentes de la pobreza. También sus trabajos sobre la globalización.

EL VALOR DE LA DEMOCRACIA: Reflexiones
No debemos caer en la trampa de argumentar que, en general, existía una mayor tolerancia en las sociedades no-occidentales en comparación con las de Occidente. No puede establecerse una generalización de esta índole, ya que existen numerosos ejemplos de tolerancia, así como de intolerancia, en ambos lados de esta supuesta división del mundo.

Para empezar, debemos evitar su identificación con la idea de gobierno de la mayoría. La democracia acarrea ciertas exigencias, como son ciertamente el derecho al voto y el respeto del mismo en los resultados electorales; pero también exige la protección de la libertad, el respeto del os derechos dentro del marco legal y la garantía de la libertad de expresión, así como que no exista censura de prensa y que la información pueda circular libremente.

En la terrible historia de las hambrunas sufridas en el mundo, ninguna de ellas ha acontecido en un país independiente y democrático que disfrute de una relativa libertad de prensa. No existe excepción a esta regla, ni importa hacia donde miremos.

La práctica de la democracia dota a la ciudadanía de la posibilidad de aprender los unos de los otros, además de ayudar a la sociedad a formar sus valores y establecer sus prioridades. Incluso la idea de «necesidades», que incluye a las necesidades económicas, requiere discusión pública e intercambio de información, puntos de vista y análisis. En este sentido, la democracia tiene una función constructiva que se suma a su valor intrínseco para la vida de los ciudadanos y a su importancia instrumental en la toma de decisiones políticas. La reivindicación de la democracia como valor universal tienen que tener en cuenta esta diversidad de consideraciones.

Confundir globalización con occidentalización no sólo es un equívoco ahistórico, sino que distrae la atención de los muchos beneficios potenciales que pueden resultar de la integración global. La globalización es un proceso histórico que ha ofrecido al o largo de la historia abundantes oportunidades y beneficios, y continúa haciéndolo hoy. La existencia misma de los beneficios potenciales convierte la cuestión de la justicia distributiva en un asunto fundamental.

El capitalismo global está mucho más preocupado por la expansión de las relaciones de mercado que por el establecimiento de la democracia, la educación elemental o las oportunidades sociales de los menos favorecidos. La globalización de os mercados, vista en sí misma, supone una perspectiva inadecuada para abordar el problema de la prosperidad económica; es necesario ir más allá de las prioridades que produce el propio capitalismo global visto desde esta perspectiva. Como señala George Soros, los empresarios internacionales tienden a preferir trabajar con autocracias altamente regimentadas que con democracias activistas y menos regimentadas; y esto tiene una influencia regresiva sobre las posibilidades de un desarrollo más igualitario.

El problema central de esta controversia no radica en la globalización en sí, ni en la utilización del mercado como institución (económica), sino en la desigualdad que resulta del balance en los acuerdos globales instituciones, con una distribución bastante desigual de los beneficios de la globalización. La cuestión, por tanto, no se centra en si los pobres del mundo se benefician en algo del proceso de globalización, sino más bien en las condiciones que les hagan partícipes de oportunidades y beneficios realmente justos.
La globalización merece una defensa razonada, pero no sólo una defensa, también requiere de una reforma.

sábado, 12 de septiembre de 2026

ESPAÑA NO ESTÁ EN LA ASOCIACIÓN "BRICS" - TRUMP MIENTE - EL TRUMPISMO ES EL POPULISMO DE ULTRADERECHA QUE ATACA A LA DEMOCRACIA, NORMALIZA LA VIOLENCIA CONTRA LA CULTURA LIBERAL Y LA REGULACIÓN DEL MERCADO

BRICS: Asociación económica y política.
El flamante presidente de los EEUU, llega a la presidencia con mentiras y medias verdades. Bases en un populismo de ultraderecha.
No le duele en prendas atacar a la democracia (que le llevó al poder), normalizar la violencia contra la cultura liberal y la regulación del mercado para favorecer a una élite minoritaria de multimillonarios.
Un ejemplo que trasciende siendo una mentira: dijo, en su investidura, que "España es miembro de los BRICS".
Si lo dijera un mando intermedio, sería relevado de su cargo de inmediato.
(B) Brasil, (R) Rusia, (I) India, (C) China. Estos países dan origen a un grupo de economías emergentes (BRIC). En el año 2010 se incorpora al grupo (S) Sudáfrica. Primeras letras de los países fundadores:  BRICS.
  • En el año 2001 Jim O'Neill de Goldman Sachs fue el creador del acrónimo BRICS.
  • O'Neill manifestó que es un grupo muy extraño y que la incorporación de nuevos miembros está fundamentada en razones geopolíticas. Según él, no existe un denominador común entre sus miembros.
  • Lo cierto es que son economías emergentes con un potencial crecimiento económico. España no está, aunque lo diga el Trumpismo.
A los cinco países mencionados anteriormente su unieron Arabia Saudí, Egipto, Emiratos Árabes, Etiopía e Irán. Desde el mes de octubre de 2024 se unieron Argelia, Bielorrusia, Bolivia, Cuba, Indonesia, Kazajistán, Malasia, Nigeria, Tailandia, Turquía, Uganda, Uzbekistán y Vietnam. Sigue sin estar España.
Los BRICS son un grupo de países con objetivos de cooperación en temas políticos, económicos y sociales. Y son muy representativos en la construcción de un nuevo orden mundial: son el 17% o 18% del comercio mundial, casi el 23% del PIB del mundo, el 30% del territorio mundial y cerca el 42% de la población mundial. Son guarismos muy importantes.
Sus objetivos a grandes rasgos son: un mundo más sostenible, inclusivo y equitativo. Objetivos difíciles de conseguir. Si rebajamos los grandes objetivos, si hay elementos de cooperación que si son posibles:
  • La gobernanza multilateral y seguridad a nivel global como miembros activos de la ONU (en entredicho, pensemos en el nulo caso que hace Israel a sus resoluciones), OMC, G20 y otras organizaciones. Su finalidad es reformar el sistema multilateral para que sea más equilibrado y representativo.
  • Consensos y seguridad: respeto mutuo, igualdad soberana y consenso para presentar posturas compartidas en los foros internacionales. En el apartado de seguridad están los asuntos candentes como la ciberseguridad, el crimen organizado, el terrorismo y la corrupción.
  • Integración económica y cooperación financiera: comercio mutuo, inversión, diversificación económica en sectores vitales como puede ser agricultura, energías verdes y limpias. También el desarrollo tecnológico. Dentro de la cooperación financiera pretenden impulsar un crecimiento económico sostenible, luchar contra la inseguridad alimentaria y energética.
  • Apartado tecnológico: Fomentar la innovación, tecnología, economía digital y la interconexión de los mercados.
  • Aspecto cultural de los pueblos: fortalecer los lazos culturales y sociales entre las naciones, mejorando el entendimiento mutuo y promoviendo la inclusión social y la diversidad de culturas. Unidad entre las naciones BRICS.
  • Creación del NUEVO BANCO DE DESARROLLO. Una institución clave con una nueva agenda a favor de los pobres.
Oxfam:
"Fue en el año 2013, en Durban (Sudáfrica), cuando durante su quinta cumbre el grupo anunció su intención de poner en marcha, a lo largo del año siguiente, un banco de desarrollo encaminado a “movilizar recursos para proyectos de infraestructuras y de desarrollo sostenible en los BRICS y en otras economías emergentes y países en desarrollo” con el fin de "complementar los esfuerzos existentes de las instituciones financieras multilaterales y regionales para el crecimiento y el desarrollo mundiales".
El objetivo es que el nuevo banco se convierta en una nueva fuente de financiación para las economías emergentes y en desarrollo, cuyas necesidades no se están viendo satisfechas a través de las instituciones financieras existentes.
Se espera que el banco de los BRICS contribuya a reducir este déficit, no solo canalizando los fondos que los países miembros pondrán a su disposición sino, también, movilizando recursos de otros países de renta media y otros posibles colaboradores como, por ejemplo, las principales naciones petroleras.
Entre las ambiciosas aspiraciones del banco se incluye la creación de un mercado de divisas a para impulsar la convertibilidad entre el real brasileño, el rublo ruso, la rupia india, el renminbi chino y el rand sudafricano y, así, facilitar la diversificación de las reservas de divisas.
Quienes se muestran más entusiastas acerca de la capacidad de los BRICS para desafiar al actual sistema financiero esperan la creación de una “reserva de divisas BRICS” que acabe con la actual dependencia del dólar como principal reserva de divisas global y se sitúe a la par de los derechos especiales de giro (DEG) del FMI.
Es de crucial importancia que los BRICS se comprometan a llevar su iniciativa emblemática más allá del concepto tradicional de “Banco de Desarrollo” y trabajen para definir en detalle una agenda transformadora.
¡Necesitamos mandatarios que no mientan!. 

viernes, 26 de junio de 2026

LA ECONOMÍA EN LOS HOGARES ESTADOUNIDENSES

Qué es la SHED:
Es la Encuesta sobre Economía y Toma de Decisiones de los Hogares, realizada por la Reserva Federal desde 2013 para medir el bienestar financiero en Estados Unidos.
Educación y bienestar: 
  • A mayor nivel educativo formal, los adultos perciben una situación económica más cómoda debido a mayores ingresos.
Datos referidos a 2025:
El 73% de los adultos reportó una situación financiera aceptable o cómoda.
Desigualdad:
  • Hubo caídas notables en el bienestar económico de jóvenes, personas de bajos ingresos y afroamericanos.
  • La desigualdad económica en la encuesta SHED de la Reserva Federal se manifiesta principalmente a través de tres brechas estructurales:
    • La brecha educativa.
    • La brecha generacional.
    • La brecha racial.
Aunque el bienestar general se mantuvo estable, el análisis detallado de los datos revela marcadas disparidades en la forma en que los diferentes grupos experimentan la economía:
1. Desigualdad por Nivel Educativo:
  • Capital humano como escudo: Existe una correlación directa y sistemática entre una mayor educación formal y el bienestar financiero.
  • Ingresos superiores: Los títulos universitarios otorgan un mayor capital humano que se traduce en mejores salarios.
  • Percepción de bienestar: Las personas con estudios superiores reportan de manera consistente una vida mucho más cómoda en comparación con quienes solo tienen educación secundaria.
2. Desigualdad demográfica y vulnerabilidad:
  • Caídas significativas: El 73% de estabilidad general oculta que ciertos sectores sufrieron un deterioro real en sus finanzas.
  • Efecto de la inflación: Los aumentos de precios continuaron afectando de forma desproporcionada a los hogares con ingresos bajos.
  • Jóvenes y afroamericanos: Estos dos grupos específicos registraron los descensos más pronunciados en sus niveles de bienestar económico dentro del reporte.
3. Impactos en el Crédito y la Vivienda:
  • Uso de deuda: Los adultos afroamericanos muestran menores tasas de posesión de tarjetas de crédito, pero son más propensos a arrastrar saldos mensuales acumulados. 
  • Inseguridad habitacional: Los problemas para pagar el alquiler afectaron al 23% de los inquilinos, un incremento impulsado por los altos costes de vida.

Fuente: Banco de la Reserva Federal de San Luis

miércoles, 8 de abril de 2026

REDUCCIÓN DE CAPITAL SOCIAL POR PÉRDIDAS - CASO PRÁCTICO CONTABILIDAD

REDUCCIÓN DE CAPITAL SOCIAL POR PÉRDIDAS – CASO PRÁCTICO
La sociedad QUEDA NA CASA, S.A. presenta el siguiente balance de situación a 31 de diciembre de 2019.      
         
El capital social de 350.000€ está compuesto de dos tipos de acciones:
Acciones ordinarias, clase AO: 8.000 títulos a 28,75€ nominales = 230.000€ 
Acciones sin derecho a voto clase ASV: 12.000 a 10€ nominales = 120.000€
Principio de paridad de trato y privilegio en caso de reducción de capital por pérdidas
La reducción del capital de una sociedad anónima puede ser motivado para restablecer el equilibrio patrimonial, motivado por las pérdidas sufridas por la sociedad. También puede ser para la constitución /incremento de las reservas legales y también para las reservas voluntarias. Otros motivos de la reducción del capital puede ser la devolución del valor de las aportaciones y por la condonación de la obligación de la realización de las obligaciones pendientes (esto último en las sociedades anónimas).
Reducción de capital social: reducción del valor nominal de las acciones / participaciones sociales, por la amortización y por la agrupación. Como es lógico habrá sido acordada por la junta general con los requisitos de la modificación de los estatutos. Se expresará el montante a devolver a los socios, el plazo para realizar el procedimiento de ejecución y el importe de la reducción del capital.
Si la reducción tiene por finalidad restablecer el equilibrio entre el capital y el patrimonio neto, disminuido por pérdidas, deberá afectar por igual a todas las acciones / participaciones sociales en proporción a su valor nominal. Se respetarán los privilegios otorgados por la ley o los estatutos a determinadas acciones / participaciones sociales.
Importante: ninguna reducción de capital por pérdidas podrá dar lugar reembolsos a los socios ni a la condonación de la obligación de realizar las aportaciones pendientes (sociedades anónimas)
Obligación: en las sociedades anónimas la reducción de capital es obligatoria si las pérdidas han disminuido el patrimonio neto de la sociedad por debajo de las dos terceras partes del capital y haya transcurrido un ejercicio sin la recuperación del patrimonio neto.
Particularidades: Las acciones o participaciones sin voto no se verán afectadas por la reducción de capital por motivo de pérdidas, sino cuando la reducción supere el valor nominal de las restantes. Si después de la reducción de capital, el valor de las acciones y participaciones sociales sin voto del importe desembolsado (anónimas) y de la mitad del capital social de la sociedad de responsabilidad limitada, deberá restablecerse la proporcionalidad en el plazo máximo de dos años y si no es posible, se procederá a la disolución de la sociedad.
REALIZACIÓN CASO PRÁCTICO:
Patrimonio neto del año anterior a 31-12-2018:
PN2018 = 350.000 + 60.000 + 70.000 – 295.000 = 185.000€
A 31-12-2018 el patrimonio neto (PN2018) esta por debajo de los 2/3 capital social:
2/3 Capital Social 2018 = 2/3 x 350.000 = 233.333,33€
PN2018 < 2/3 Capital social 2018 (185.000 < 233.333,33)
El patrimonio neto año siguiente 2019 a 31-12-2019:
PN2019 = PN2018 + Resultado ejercicio = 185.000 + (- 20.000) = 165.000€
El patrimonio neto en 2019 sigue siendo inferior a los 2/3 Capital social por lo que procede una reducción obligatoria de capital social y la siguiente anotación /asiento contable:
Después de la reducción de capital la sociedad anónima queda con un capital social y de patrimonio neto de 165.000€
Como quedan las acciones:
Las acciones ordinarias Clase AO:
Valor nominal AO x 8.000 + 10 x 12.000 = 165.000
Valor nominal AO = (165.000 – 120.000) / 8.000 = 5,625€
Las acciones afectadas son las ordinarias AO que pasan de un valor nominal de 28,75€ a 5,625€ después de la reducción de capital.
Artículo 320 Principio de paridad de trato TRLSC
"Cuando la reducción tenga por finalidad el restablecimiento del equilibrio entre el capital y el patrimonio neto de la sociedad disminuido por consecuencia de pérdidas, deberá afectar por igual a todas las participaciones sociales o a todas las acciones en proporción a su valor nominal, pero respetando los privilegios que a estos efectos hubieran podido otorgarse en la ley o en los estatutos para determinadas participaciones sociales o para determinadas clases de acciones".
Valor nominal sin derecho a voto ASV = 10€
Artículo 100 Privilegio en caso de reducción de capital por pérdidas TRLSC
"1. Las participaciones sociales y las acciones sin voto no quedarán afectadas por la reducción del capital social por pérdidas, cualquiera que sea la forma en que se realice, sino cuando la reducción supere el valor nominal de las restantes. Si, como consecuencia de la reducción, el valor nominal de las participaciones sociales o de las acciones sin voto excediera de la mitad del capital social de la sociedad de responsabilidad limitada o del desembolsado en la anónima, deberá restablecerse esa proporción en el plazo máximo de dos años. En caso contrario, procederá la disolución de la sociedad.
2. Cuando en virtud de la reducción del capital se amorticen todas las participaciones sociales o todas las acciones ordinarias, las sin voto tendrán este derecho hasta que se restablezca la proporción prevista legalmente con las ordinarias".
Acciones ordinarias AO = 8.000 títulos x 5,625€ = 45.000€
Acciones sin derecho voto ASV = 12.000 títulos x 10 = 120.000€
CAPITAL SOCIAL DE QUEDA NA CASA, S.A. DESPUÉS DE LA REDUCCIÓN = 45.000€+ 120.000€ = 165.000€

viernes, 13 de febrero de 2026

BUEN MOMENTO DE LA ECONOMÍA ESPAÑOLA

Datos de la economía española
  • La economía de España está en un buen momento (dulce).
  • La tasa de paro se situó por debajo de la barrera psicológica del 10%.
  • El último trimestre de 2025, hubo un ritmo de crecimiento acelerado.
  • El Pib en el año 2025 avanzó el doble que la media de la eurozona (2,8%).
  • El aumento de la población en España, fruto del fenómeno migratorio, ha sido satisfactoria para incorporar mano de obra al mercado laboral.
  • Los extranjeros/as que llegaron a España contibuyeron a una mejora del bienestar, en términos materiales, según los indica el Pib per cápita.
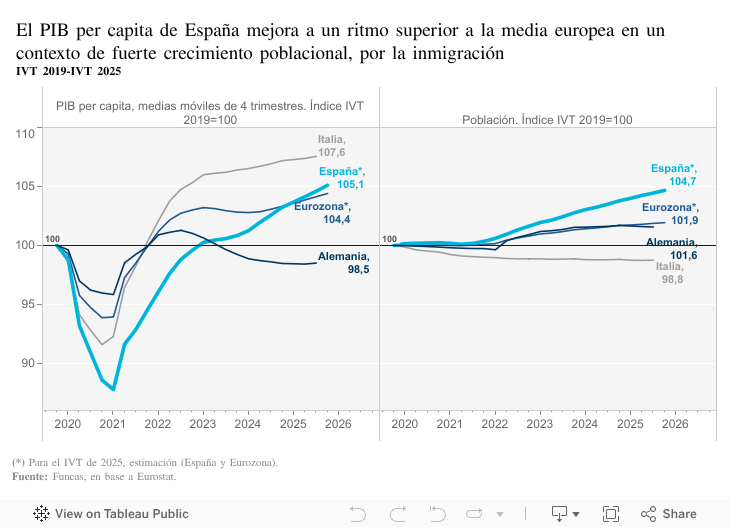
Los gráficos ponen de relieve estas realidades:
  • Desde el año 2019 la población española aumentó un 4,7% (más del doble que en la eurozona). Este guarismo se explica por la inmigración.
  • El Pib per cápita (mismo período) avanzó un 5,1%. Dato que está por encima de la media europea. Fuente: Funcas, Raaymond Torres

jueves, 22 de enero de 2026

UN VISTAZO A LA ECONOMÍA DE LOS ESTADOS UNIDOS

1º) CUENTAS ECONÓMICAS NACIONALES ESTADOS UNIDOS
  • PRODUCTO INTERIOR BRUTO Tercer Trimestre de 2025 (Actualizado): +4,4%.
  • PRODUCTO INTERIOR BRUTO SegundoTrimestre de 2025: +3,8%.
    • El producto interior bruto (PIB) real aumentó a una tasa anual del 4,4 % en el tercer trimestre de 2025 (julio, agosto y septiembre), según la estimación actualizada publicada por la Oficina de Análisis Económico de Estados Unidos.
    • En el segundo trimestre, el PIB real aumentó un 3,8%. Este aumento del PIB real en el tercer trimestre reflejó aumentos en el gasto de consumo, las exportaciones, el gasto público y la inversión.
    • Las importaciones, que se restan al cálculo del PIB, disminuyeron.


Ingresos y gastos personales, octubre y noviembre de 2025
  • Noviembre de 2025: +0,3%
  • Octubre de 2025:+0,1%
    • Los ingresos personales aumentaron 30.6 mil millones de $ (0.1% a tasa mensual) en octubre, seguidos de un aumento de 80.0 mil millones de $ (0.3%) en noviembre, según estimaciones publicadas hoy por la Oficina de Análisis Económico de Estados Unidos.
    • El ingreso personal disponible (IPD) (ingreso personal menos impuestos corrientes personales) aumentó 12.0 mil millones de $ (0.1%), seguido de un aumento de 63.7 mil millones de $ (0.3%).
    • El gasto de consumo personal (GCP) aumentó 98.6 mil millones de $ (0.5%), seguido de un aumento de 108.7 mil millones de $ (0.5%).


2º) CUENTAS ECONÓMICAS INTERNACIONALES ESTADOS UNIDOS

Transacciones internacionales en EE. UU., tercer trimestre de 2025
  • Tercer Trimestre de 2025: 226,4 mil millones de $
  • Segundo Trimestre de 2025: 249,2 mil millones de  $
    • El déficit por cuenta corriente de Estados Unidos se redujo en 22.800 millones de dólares, o un 9,2 %, hasta los 226.400 millones de dólares en el tercer trimestre de 2025, según las estadísticas publicadas hoy por la BEA.
    • El déficit revisado del segundo trimestre fue de 249.200 millones de dólares.
    • El déficit del tercer trimestre representó el 2,9 % del producto interior bruto (PIB) en dólares corrientes, frente al 3,3 % del segundo trimestre.


Comercio internacional de bienes y servicios de Estados Unidos, octubre de 2025
  • Octubre de 2025: 29,4 millones de $
  • Septiembre de 2025: 48,1 mil millones de $
    • El déficit comercial de bienes y servicios de EE. UU. disminuyó en octubre de 2025, según la Oficina de Análisis Económico de EE. UU. y la Oficina del Censo de EE. UU.
    • El déficit disminuyó de 48.1 mil millones de $ en septiembre (revisado) a 29.4 mil millones de $ en octubre, debido al aumento de las exportaciones y la disminución de las importaciones.
    • El déficit de bienes disminuyó 19.2 mil millones de $ en octubre, a 59.1 mil millones de $.
    • El superávit de servicios disminuyó 0.4 mil millones de $ en octubre, a 29.8 mil millones de $.


Posición de inversión internacional de EE. UU., tercer trimestre de 2025
  • Finales del Tercer Ttrimestre de 2025: 27,61 billones de $
  • Final del Segundo Trimestre de 2025: 26,16 billones de $
    • La posición de inversión internacional neta de EE. UU., la diferencia entre los activos y pasivos financieros extranjeros de los residentes estadounidenses, fue de -27,61 billones de dólares al final del tercer trimestre de 2025, según las estadísticas publicadas hoy por la Oficina de Análisis Económico de EE. UU.
    • Los activos totalizaron 41,27 billones de dólares y los pasivos, 68,89 billones de dólares. Al final del segundo trimestre, la posición de inversión neta fue de -26,16 billones de dólares (revisada).


Nueva inversión extranjera directa en Estados Unidos, 2024
  • Los gastos de los inversores extranjeros directos para adquirir, establecer o expandir empresas estadounidenses ascendieron a 151.000 millones de dólares en 2024, según las estadísticas preliminares publicadas hoy por la Oficina de Análisis Económico de Estados Unidos.
  • Los gastos disminuyeron 24.900 millones de dólares (un 14,2 %), frente a los 176.000 millones de dólares (revisados) de 2023, y se situaron por debajo del promedio anual de 277.200 millones de dólares del período 2014-2023.
  • Al igual que en años anteriores, la adquisición de empresas estadounidenses existentes representó la mayor parte de los gastos.


Fuente: Oficina de Análisis Económico 4600 Silver Hill Road • Suitland, MD 20746  https://www.bea.gov/

miércoles, 21 de enero de 2026

EL EURO DIGITAL - SIN RESTRICCIONES DE USO Y COSTE PARA LOS CIUDADANOS

El Eurosistema, del cual el Banco de España forma parte, está analizando la posible emisión de una moneda digital soberana o CBDC (Central Bank Digital Currency) por sus siglas en inglés.
  • El € digital sería la versión digital de nuestra moneda y complementaría al efectivo, ofreciendo al público una alternativa más con la que poder pagar en toda la zona euro.
  • El efectivo continuaría siendo una opción de pago, no será reemplazado.
  • El proyecto continúa avanzando con sus preparativos de cara a una posible emisión, si bien aún no se ha tomado ninguna decisión al respecto.
Notas básicas de como sería el € digital
  • El € digital será dinero emitido por los bancos centrales del Eurosistema: es decir, será como el efectivo, pero en versión digital.
  • Será una opción de pago electrónico adicional a las ya existentes, complementando así al efectivo y a los medios de pago privados.
  • Además, podría utilizarse para efectuar pagos en toda la eurozona ya que sería ampliamente aceptado. Incluiría servicios básicos gratuitos para los ciudadanos ( abrir una cuenta, pagar en una tienda, etc.) y contará con el respaldo del Eurosistema.
  • Su diseño presta atención a los criterios de inclusión.
  • Se pretende atender a las necesidades de todos los ciudadanos para garantizar un acceso universal.
  • Se trabaja en medidas específicas de inclusión financiera digital.
Motivos para emitir el € digital
  • En un entorno donde los pagos electrónicos y móviles van en aumento, resulta necesario preservar el papel que desempeña el dinero de banco central para garantizar la confianza de los ciudadanos en nuestra moneda.
  • El efectivo debe ser capaz de evolucionar para dar respuesta a los cambios en las preferencias de pago de los usuarios y, con ello, ofrecer un medio de pago digital público, seguro y accesible.
  • El euro digital permitirá reforzar la resiliencia de los pagos minoristas en Europa y reducir nuestra dependencia de proveedores no europeos.
  • Actuará como catalizador de la innovación y competitividad en el sector de pagos europeo, ofreciendo un conjunto de estándares técnicos para su uso armonizado en toda la eurozona, y facilitando el despliegue de servicios de valor añadido, teniendo una infraestructura/marco común.
Un euro digital aportaría ventajas a los ciudadanos y a las empresas, además de beneficios para la economía europea. Destacan las siguientes:
  • El € digital complementará a los billetes y a las monedas, llegando a aquellos segmentos de pago donde, en la actualidad, no es posible usar el efectivo: por ejemplo, en el comercio online.
  • Preservaría los aspectos más importantes del efectivo.
  • En realación con la privacidad del usuario en la era digital: el Eurosistema no identificará a los usuarios ni sus hábitos de pago.
  • Fácil de utilizar, incluso para las personas no habituadas o con dificultades para emplear dispositivos digitales.
  • Seguro y aceptado en toda la zona del euro.
  • Uso básico gratuito para los consumidores.
  • Impulso a la innovación y digitalización de la economía europea.
  • Garantizar la continuidad de los pagos, al ofrecer una solución de pago alternativa, accesible para todos, incluso en caso de interrupciones operativas, como, por ejemplo, un apagón eléctrico.
  • Medio de pago gobernada por Europa, asegurando la autonomía ante potenciales tensiones geopolíticas.
  • Contribuyendo a prevenir dominio del mercado, mejorar la eficiencia de los sistemas de pago y promover la innovación del sector privado.
  • Posibilidad de hacer pagos sin conexión a Internet, con un nivel de privacidad similar al proporcionado por el efectivo. Los detalles de la transacción solamente los conocen el ordenante y el beneficiario.
Preguntas sobre el € digital
  • Algunas personas se preguntan si el € digital será “dinero programable”, es decir, si alguien que no seas tú podrá decidir en qué, cuándo o cómo gastar tu dinero. La respuesta es un no tajante: tú seguirías disfrutando del control total sobre tu dinero.
    • El dinero programable es una forma de dinero digital que solo puede utilizarse para un fin predeterminado, como ocurre con un vale, que sirve para comprar en un lugar o momento concretos.
    • Un ejemplo cercano de dinero programable son las tarjetas restaurante, que permiten pagar en hostelería o en determinados establecimientos de alimentación.
    • El € digital está diseñado para funcionar como el dinero en efectivo: tú decides cómo y cuándo lo usas, con la misma libertad que con los billetes y monedas de siempre, pero en versión digital.
    • Cuando se habla de programabilidad en relación con el euro digital, nos referimos a la posibilidad de hacer los llamados pagos condicionales. Ejemplo: el euro digital podría permitir que el dinero de una compra en línea solo se transfiriera cuando recibieras el producto. Pero esto no significa que el euro digital fuera dinero programable, sino que permitirá opciones de pago más seguras y cómodas para los usuarios.
  • Otra pregunta habitual es si nos cobrarán comisiones por el uso del euro digital.
    • Como bien público, su uso básico será gratuito para los particulares.
    • Los bancos y proveedores de servicios de pago podrán ofrecer servicios adicionales que sí conllevarán un recargo.
    • Estos servicios de valor añadido, como los pagos condicionales, aumentarán el atractivo del € digital y permitiran compras online más seguras.
    • El € digital no será dinero programable y podrás usarlo con total libertad.
    • Los servicios básicos serán gratuitos para los ciudadanos.
Fuente: Banco de España - Eurosistema

martes, 11 de noviembre de 2025

FILANTROPÍA - CARIDAD - DISTRIBUCIÓN JUSTA DE LA RIQUEZA - ESPERANZA EN LOS JÓVENES (QUIEREN CAMBIOS SISTÉMICOS, MÁS ALLÁ DE LA FILANTROPÍA)

La Burguesía Caritativa de Friedrich Engels en 1845 
“Primero chupáis la sangre a los proletarios y luego practicáis con ellos la autocomplaciente filantropía, presentándoos ante el mundo como benefactores de humanidad cuando dais a las víctimas una centésima parte de lo que les pertenece” de Friedrich Engels en 1845.
  • "Filantropía" y "caridad" se confunden. En la época del imperio romano, Flavio Claudio Juliano que, tratando de restaurar el paganismo, acuñó el término "filantropía" para suplir al cristiano de "caridad", virtud de la religión católica junto con la fe y la esperanza.
  • Amar a Dios sobre todas las cosas y al prójimo como a ti mismo. “Caridad” es practicar obras de misericordia, dar de beber al sediento, dar de comer al hambriento, posada al peregrino, vestir al desnudo, enterrar a los muertos y liberar al cautivo. Es por amor a Dios. A pesar de las limosnas, las clases desfavorecidas receptoras de obras caritativas, permanecen pobres, con las mismas necesidades.
  • Los caritativos hacen mérito para ganar el cielo. La imagen del pobre pidiendo limosna, a la salida del templo, ilustra la caridad cristiana. La limosna no resuelve su estado. Mejor una caña y nasas para enseñarle a pescar. 
  • Liberación del pecado: Es una forma de penitencia y una ayuda para la salvación, ya que la caridad y la limosna son consideradas muy valiosas para el perdón de los pecados. Buscan un interés.
¿Dónde está la frontera entre la “caridad” y la “filantropía?
  • “Caridad” y “filantropía” no están exentas de interés. La limosna para tranquilizar conciencias arrepentidas y ganar el reino de los cielos y las donaciones millonarias puestas al servicio de causas filantrópicas. En ambas subyace el interés material o espiritual, relativo o absoluto en el exuberante mundo altruista y de la autocomplacencia mediática. Portadas de los diarios, revistas y prensa especializada, doméstica y supranacional dando masajes complacientes (dando jabón) a sociedades con empresas matrices en paraísos fiscales. 
  • Engels presenta una realidad pretérita de una época. Los problemas de distribución de la riqueza y de la vivienda, siguen vigentes. Las empresas son la ordenación optimizada de los distintos medios de producción para satisfacer a todos los intervinientes sociales. Accionistas, trabajadores con salarios dignos y la contribución al erario público. Sirven, deberían servir a sus clientes de manera ética. 
  • Agradecimiento para todas las compañías que generan miles de puestos de trabajos con salarios dignos, sin explotación, que pagan las horas extras y cotizan por ellas. Y que una parte de los beneficios generados se distribuyen de manera equitativa entre todos los trabajadores. 
  • Que manifiesten, sin complejos, que sus trabajadores reciben un salario digno que les permite llegar a fin de mes! Y si además practican la filantropía, para casusas nobles, merecen el reconocimiento público de la sociedad. 
  • Los que se aprovechan de la debilidad de sus trabajadores y buscan la autocomplacencia filantrópica, no son benefactores de la sociedad. Son enemigos públicos de los ciudadanos que buscan sacar beneficio de las clases más vulnerables y desfavorecidas 
SEMINARIO DE JÓVENES – UNA GRAN ESPERANZA
Jóvenes entre 18 y 25 años llamados a responsabilizarse de grandes patrimonios, que han participado en seminarios con el equipo de filantropía del Grupo suizo Pictet.
“La nueva generación no se identifica con la imagen tradicional de los filántropos, pero quiere generar impacto. Hay consenso respecto a la gestión de patrimonios más concienciada y responsable, no simplemente enfocada en hacer crecer la riqueza y promover eficazmente cambios positivos. El futuro de la filantropía pasa por un enfoque holístico de esfera de influencia, con atención a que las empresas e inversiones jueguen un papel crucial en una economía resiliente y regenerativa”, señala Christoph Courth, director global de servicios filantrópicos en Pictet Wealth Management

jueves, 14 de noviembre de 2024

LA DEMOCRACIA COMO VALOR UNIVERSAL – AMARTYA SEN

 Amartya Sen fue premio Nobel en economía en el año 1998 por su gran contribución a la economía del bienestar. La Universidad Complutense de Madrid lo invistió Doctor Honoris Causa al igual que casi un centenar de universidades de todo el mundo. En 1977 recibió el Premio Internacional de Cataluña de la Generalitat. 
Quizás sea el que posea el mayor récord mundial de reconocimientos por parte de la comunidad universitaria de todo el mundo. 
Sus trabajos sobre las hambrunas, la teoría del desarrollo humano y los mecanismos subyacentes de la pobreza. También sus trabajos sobre la globalización. 

sábado, 5 de octubre de 2024

MIRADA AL OTRO LADO DEL ATLÁNTICO


Fuente: diarioelcanal.com
Buenas tardes. Mirar al otro lado del Atlántico es necesario para tomar nota de los acontecimientos relevantes. En relación a los acontecimientos Oriente Medio, también dependerán de las decisiones de los Estados Unidos.
Los mercados cerraron septiembre y el tercer trimestre en positivo, a pesar de la creciente incertidumbre política y económica. El S&P 500 alcanzó otro máximo histórico, el Dow Jones ganó un 0,1% y el Nasdaq cerró el lunes 30 de septiembre con una ganancia del 0,4%.
La guerra de Oriente Medio se expande. Irán lanzó un montón de misiles contra Israel. El estado judío prometió represalias e Irán dijo que cualquier represalia provocará una respuesta aplastante. Consecuencia de estas amenazas cruzadas fue la subida de precios de los productos energéticos. Los futuros del crudo subieron casi un 5% el pasado jueves, el oro se está acercando a máximos históricos (valor refugio) y los títulos de las compañías de defensa también subieron.
No podemos olvidar el huracán Helena, con un gran número de muertos, con pérdidas cuantiosas en el sureste de los Estados Unidos. Se calcula que los seguros tendrán que hacer frente a pérdidas cercanas a los 6.500 millones de dólares usa.
La conflictividad laboral también está presente y latente en el país del Tío Sam. La huelga de trabajadores de Boeing que afecta a más 32.000 empleados. La Asociación Internacional de Estibadores (ILA), llegó a un acuerdo con la Alianza Marítima de los EEUU (USMX) para suspender la huelga. Exigen más protección laboral y mejores salarios. Esta huelga es la primera desde 1977, después de que las negociaciones se estancaran por las demandas sindicales de una subida de salarios significativa y protección contra la pérdida de empleos relacionada con la creciente automatización.
La mediación del presidente Biden, que se ha alineado con los trabajadores, arranca un aumento salarial del 62% en seis años, aunque se seguirán negociando otras reivindicaciones.

viernes, 6 de septiembre de 2024

PUIG SE DESPLOMA EN BOLSA - DATOS PEORES DE LOS ESPERADOS

Los resultados del gigante de productos de lujo (moda de alta costura y cosméticos) no han sido para echar cohetes. Los 154 millones de € de beneficio neto del primer semestre de 2024 suponen, en términos porcentuales, un 26% menos en relación con el mismo período del año anterior. Una de las causas de este resultado fueron los costes de su oferta pública inicial y a algunas adquisiciones recientes.
El título cae bruscamente a guarismo de 22€ aproximadamente. Los expertos esperaban unas ventas netas entorno a los 2.200 millones de €. Según la compañía sus ventas netas fuero de 2.170 millones de €, que representa un poco más del 9,5%. El mercado es sabio.
Su cuota de participación en el mercado mundial en la industria de las fragancias aumentó por encima del 0,5 punto en términos porcentuales. Su cuota del mercado mundial está por encima del 11%.
El sector del lujo no está en un momento boyante a nivel global. La contracción de la demanda en China está afectando a los gigantes de esta industria, y esta debilidad también se extiende a otras zonas geográficas. Los resultados de Puig están pesando mucho en la cotización del valor.
A futuro, los expertos y analistas de este sector, esperan que la compañía alcance un beneficio próximo a los 550 millones de € y las ventas crezcan a guarismos de dos dígitos por importe de 4.800 millones de €, un 11% en relación a las ventas de 2023. Y para este segundo semestre del año hay una mejora de los resultados por aumento de la demanda en la Navidad.
Gráfico Puig - 1D. Elaboración propia


martes, 20 de agosto de 2024

MERCADO IRRACIONAL


El mercado puede permanecer irracional por más tiempo del que usted puede permanecer solvente
John Maynard Keynes

JACKSON HOLE EL PRÓXIMO JUEVES 22 AGOSTO DE 2024


The John Moulton Barn on Mormon Row at the base of the Grand Tetons, Wyoming (Wikipedia)

El próximo jueves comienza la reunión de los banqueros centrales en el idílico lugar de Jacksaon Hole.
Este año parece que todo girará entorno al inicio del nuevo ciclo de bajadas de tipos en los Estados Unidos.

jueves, 27 de junio de 2024

CAMPAÑA DE NÓMINAS - UNA BATALLA POR LOS NUEVOS CLIENTES

Los bancos están siempre a la búsqueda de propuestas atractivas para atraer y fidelizar nuevos clientes. Y unas de las más habituales son las campañas recurrentes de captación de nóminas.
Cuando domiciliamos la nómina, iniciamos una relación duradera con la entidad, ya que tras los haberes vendrán los recibos domiciliados, las tarjetas y, si fuera necesario, un préstamo personal o una hipoteca. Empieza la seducción por parte de las entidades financieras.
EL DINERO QUE NOS PROMENTEN
Las campañas que prometen dinero en efectivo o regalos por domiciliar tu nómina pueden ser tentadoras; sin embargo, no hay que precipitarse.
Antes de aceptar la oferta, asegúrate de que sabes responder estas preguntas:
  • ¿Cuáles son las condicionespara acceder a la oferta? (por ejemplo: importe mínimo de la nómina y otras de este cariz)
  • ¿Cuánto tiempo tengo que mantener la nómina domiciliada?
  • Si no cumplo el plazo de permanencia, ¿hay penalización? ¿por qué importe?
  • Si pierdo la nómina antes de cumplir el plazo, ¿me cobrarán también la penalización?
  • ¿La cuenta presta todos los servicios que necesito?
  • ¿Qué comisiones cobra?
  • ¿Tengo que contratar algún otro producto? Si es así, ¿con algún coste?
TENTACIÓN
En ocasiones, consiste en dinero en efectivo; en otras, en una tableta, un robot de cocina… 
La batalla por conseguir clientes hace que los bancos ofrezcan dinero o productos a modo de regalo por abrir una cuenta. Pero, ¿es tan fácil como parece? Solo lo podrás saber si te informas bien.
Los bancos deben darte todos los detalles de las promociones que ofrecen, así que no dudes en pedir las explicaciones que consideres oportunas. En especial, fíjate en lo siguiente:
Los requisitos que debes cumplir para beneficiarte de la promoción, que normalmente están ligados a:
  • La contratación de productos vinculados a la cuenta (como tarjetas, seguros): en estos casos, presta especial atención a su coste asociado.
  • La domiciliación de cargos o abonos recurrentes (recibos, nómina o pensión). En estos supuestos, aclara bien si hay o no periodo de permanencia, el importe mínimo exigible para la nómina o pensión y el número de recibos que resulte necesario domiciliar.
  • Mantenimiento de un saldo mínimo: mira bien el tiempo y el montante exigido.
Las posibles penalizaciones aplicables:
  • En caso de incumplimiento de los requisitos, deberán estas preverse en el contrato.
  • Los bancos deben ser diligentes a la hora de aplicar una penalización, de modo que el cargo se produzca inmediatamente después de conocida la incidencia, si no, deberán informar previamente de ello al cliente.
Los impuestos que debes pagar:
  • Si te ofrecen efectivo, mira si la cantidad ofrecida es en importe bruto o neto o, en su caso, si el banco asume o no la retención correspondiente.
  • Si te ofrecen productos a modo de regalo, debes saber que se considera retribución en especie a efectos fiscales. Es decir, deberás considerarlo cuando hagas la declaración de la renta. Tu banco deberá informarte de su valor y de la retención a cuenta practicada. (FUENTE: BANCO DE ESPAÑA)

lunes, 10 de junio de 2024

CUENTAS MULA


Durante los últimos años, los delincuentes cada vez más están utilizando cuentas corrientes a nombres de terceros que utilizan para blanquear el beneficio de sus actividades. Son las conocidas como “cuentas mula”.
Estas cuentas actúan a modo de intermediario para recoger dinero de origen fraudulento y enviarlo a otro destino, generalmente como una pieza más de operaciones de blanqueo de capitales más ambiciosas. Se llaman “cuentas mula” porque transportan dinero de los delincuentes de un punto a otro, en analogía a las personas reclutadas en sus países de origen que transportan droga en sus equipajes, a veces, incluso, sin saberlo.
Forma de reclutar estas cuentas:
En ocasiones, son los propios delincuentes quienes abren estas cuentas a nombre de otras personas con datos robados mediante técnicas como el smishing, el phishing y otras técnicas de ingeniería social (por ejemplo, falsos anuncios de empleo, de alquiler de viviendas, de vacaciones…). Los delincuentes contratan y operan las cuentas para sus fines ilícitos sin que las personas que aparecen como titulares sean conscientes ni del robo de sus datos ni de su apertura y operativa.
Sin embargo, cada vez con más frecuencia, hay personas que se prestan a ello y entregan sus datos de forma voluntaria o abren las cuentas y entregan los datos a los delincuentes para sus fines. Incluso, se dan casos de cómplices que operan en sus propias cuentas personales siguiendo las instrucciones de los delincuentes.
Generalmente, este tipo de préstamo de datos o cuentas lo realizan por dinero personas jóvenes o con poca formación, que desconocen el alcance y la gravedad de sus actos: quien presta una cuenta puede ser considerado como parte de la organización criminal y ser responsable penalmente. También puede ser condenado a resarcir civilmente a las víctimas de los delitos cometidos por las cuentas.
Por tanto, es muy importante saber que la cesión de datos personales o de la propia cuenta para realizar operaciones de entrada y salida de fondos asociados a fines ilícitos es considerado tan grave a nivel delictivo como la propia organización criminal que lo utiliza en su beneficio.
Seis recomendaciones básicas:
  1. Nunca entregues a otras personas los datos y las claves para operar una cuenta abierta a tu nombre. Con seguridad, la cuenta se utilizará para fines delictivos y serás el responsable cuando las autoridades investiguen y persigan esos delitos.
  2. Nunca realices operaciones en tu cuenta siguiendo las instrucciones de personas desconocidas. Desconfía de los empleos en los que te exijan ser titular de una cuenta y ponerla a disposición de la empresa para operar con ella. Estarás cometiendo un delito y serás responsable.
  3. Nunca entregues tus datos personales a otros a cambio de un precio. Se utilizarán para cometer delitos y estafar a otras personas. El beneficio obtenido nunca compensará las responsabilidades a las que tendrás que hacer frente en el futuro.
  4. Sé muy cuidadoso cuando tengas que dar tus datos personales a otras personas. Evita dar información personal (nombre, identificación, domicilio, etc.) o el número de cuenta a desconocidos en redes sociales u otros medios públicos. Si has facilitado los datos y después adviertes que has podido ser engañado, denuncia el caso a las autoridades. Ayudarás a que no se utilicen para delinquir contra terceros.
  5. No pinches en enlaces contenidos en el correo electrónico, SMS o mensajería que se hacen pasar por tu banco. Las entidades nunca piden datos personales o bancarios a través de esas vías. En caso de duda, ponte en contacto con tu entidad.
  6. Avisa a las autoridades si tienes conocimiento de una cuenta que no has contratado. Podría ser que alguien haya robado tus datos y te esté suplantando.
  7. Fuente: Banco de España