VISITAS AL BLOG

jueves, 29 de octubre de 2026

EL BANCO CENTRAL EUROPEO MANTIENEN SIN VARIACIÓN LOS TRES TIPOS DE INTERÉS, A PESAR DE LA SUBIDA DE LA INFLACIÓN


Fuente: Este archivo está bajo la licencia Creative Commons Atribución 2.0 Genérica .

El Consejo de Gobierno ha decidido hoy mantener sin variación los tres tipos de interés oficiales del Banco Central Europeo:
  • Los precios de la energía han continuado subiendo, lo que plantea riesgos al alza para las perspectivas de inflación y a la baja para las perspectivas de crecimiento.
  • Aunque los efectos de la perturbación energética aún no se han materializado plenamente, la inflación subyacente se ha mantenido en general estable hasta ahora y los salarios no muestran una respuesta sustantiva en esta fase.
  • El mayor alcance y duración de la perturbación energética, así como las implicaciones para los efectos indirectos y de segunda vuelta, probablemente impulsarán la inflación y frenarán el crecimiento.
  • Las condiciones de financiación se han endurecido desde la última reunión del Consejo de Gobierno, lo que probablemente afectará a la inflación y al crecimiento.
El Consejo de Gobierno tiene el compromiso de definir la política monetaria de manera que asegure que la inflación se estabilice en su objetivo del 2% a medio plazo:
  • El Consejo de Gobierno sigue estando en buena posición para navegar la elevada incertidumbre actual y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de esa política.
  • En particular, sus decisiones sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, sin comprometerse de antemano con ninguna senda concreta de tipos.
Tipos de interés oficiales del Banco Central Europeo:
  • Los tipos de interés aplicables a la facilidad de depósito, a las operaciones principales de financiación y a la facilidad marginal de crédito se mantendrán sin variación en el 2,50%, el 2,65% y el 2,90%, respectivamente.
Programa de compras de activos (APP) y programa de compras de emergencia frente a la pandemia (PEPP):
  • El tamaño de las carteras del APP y del PEPP está disminuyendo a un ritmo mesurado y predecible, dado que el Eurosistema ha dejado de reinvertir el principal de los valores que van venciendo.
  • El Consejo de Gobierno está preparado para ajustar todos sus instrumentos en el marco de su mandato para asegurar que la inflación se estabilice en su objetivo del 2% a medio plazo y preservar el buen funcionamiento de la transmisión de la política monetaria.
  • Además, el Instrumento para la Protección de la Transmisión está disponible para contrarrestar dinámicas de mercado no deseadas o desordenadas que constituyan una seria amenaza para la transmisión de la política monetaria en los países de la zona del euro, lo que permite al Consejo de Gobierno cumplir con mayor efectividad su mandato de estabilidad de precios.
Fuente: Banco Central Europeo - Dirección General Comunicación

DERECHOS DE LOS CONSUMIDORES POR LA AMORTIZACIÓN ANTICIPADA DE UN PRÉSTAMO AL CONSUMO

Fuente: Banco de España
El contrato de préstamo constituye una obligación esencial, juntamente con el consentimiento y la causa, la entrega de la cosa prestada cuya restitución deberá realizarse en la forma y tiempo pactado, más el abono de intereses si así se hubiere convenido.
La mayoría de los ciudadanos hemos solicitado algún préstamo /crédito al consumo:
  • En los contratos se fija una fecha de vencimiento.
  • Si hemos pedido un crédito / préstamo podemos en cualquier momento:
    • Devolverlo antes de la fecha pactada (amortización o reembolso anticipado):
      • Todo el importe pendiente.
      • Solo una parte.
        • Si devolvemos el préstamo antes de la fecha prevista, la entidad financiera debe descontar la parte de los intereses y de otros gastos que corresponda al tiempo restante del contrato.
          • Si el préstamo tenía una duración de tres años y lo devolvemos al cabo de dos, nos ahorraremos los gastos (costes) correspondientes al años restante.
La famosa comisión de apertura:
  • La comisión de apertura es la cantidad que las entidades (algunas) cobran al formalizar un contrato de préstamo.
  • El TJUE (Tribunal de Justicia de la Unión Europea) estableció que la reducción debe incluir todos los gastos pagados por el préstamo.
  • Esto incluye también los gastos que no dependen de su duración, como la comisión de apertura.
  • Queda muy claro que si amortizamos un préstamo, la entidad financiera deberá devolver parte de la comisión de apertura.
  • Si no hay acuerdo entre el prestamista y el prestatario la cantidad a devolver de la citada comisión, corresponde a los tribunales de justicia dirimir las diferencias.
    • Muchos desacuerdo son sobre la forma de calcularla.
El derecho al desistimiento:
  • Nos permite cancelar el contrato de préstamo / crédito sin penalización durante los catorce días naturales siguientes a la firma:
    • Lo establece la Ley 16/2011, de 24 de junio, de contratos de crédito al consumo.
    • La sentencia del Tribunal de la Unión Europea, antes mencionada, se refiere a la devolución anticipada de un préstamo / crédito, aunque contempla que el mismo criterio debe aplicarse cuando una persona desiste del contrato.
    • Según las buenas prácticas bancarias, la entidad también debería devolvernos parte de la comisión de apertura en ese caso.
    • Las entidades tambien puede cobrar alguna compensación (en algunos casos):
      • Si el préstamo es a tipo de interés fijo, la entidad financiera puede cobrar una compensación por los costes que le cause directamente la devolución anticipada. La ley establece estos límites:
        • Hasta el 1% de la cantidad amortizada, si falta más de un año para que termine el contrato.
        • Hasta el 0,5% de la cantidad devuelta, si restan un año o menos.
        • Excepcionalmente, las entidades podrían cobrarnos una cantidad superior, pero estarían obligadas a demostrar que la devolución anticipada les ha causado una pérdida económica directa mayor que esos límites.
Es habitual recibir descuentos por financiar la compra de un coche:
  • Algunas entidades ofrecen un descuento si financiamos total o parcialmente la compra de un coche.
  • Es muy importante comprobar si el contrato obliga a devolverlo en caso de amortización total.
  • La entidad financiera debe explicar con claridad tanto en el contrato de préstamo como en la información previa:
    • El descuento que nos aplican, que sea real.
    • Las condiciones para conservarlo.
    • Cuando tendremos que devolverlo.
    • Cualquier penalización por cancelar antes del vencimiento la financiación.
    • La penalización y la devolución del descuento son costes diferentes.
      • Si surge un desacuerdo, la entidad deberá demostrar la pérdida económica que ha sufrido y justificar la cantidad que reclama.
Corolario:
  • Tenemos derecho a que se reduzcan los intereses y los demás costes del préstamo.
  • Podemos devolver el préstamo /crédito al consumo antes de tiempo, de forma total o parcial.
  • La reducción debe incluir la parte proporcional de la comisión de apertura.
  • La entidad solo puede cobrar una compensación en los casos previstos por la ley y dentro de los límites establecidos.
  • Si amortizamos el préstamo / crédito que pedimos para comprar un vehículo, es posible que nos quedemos (perdamos) el descuento aplicado en el precio.
  • Según las buenas prácticas bancarias, este criterio también debe aplicarse si desistimos del contrato.
Fuente: Banco de España

miércoles, 28 de octubre de 2026

LA FED MANTIENE LAS TASAS DE INTERÉS (28/10/2026)


La Reserva Federal ha tomado las siguientes decisiones para implementar la postura de política monetaria anunciada por el Comité Federal de Mercado Abierto en su comunicado del 28 de octubre de 2026:
  • La Junta de Gobernadores del Sistema de la Reserva Federal votó por unanimidad a favor de mantener el tipo de interés que se paga sobre los saldos de reserva en el 3,90 por ciento, a partir del 29 de octubre de 2026.
  • El Comité Federal de Mercado Abierto votó a favor de instruir a la Mesa de Mercado Abierto del Banco de la Reserva Federal de Nueva York, hasta nuevo aviso, para que ejecute transacciones en la Cuenta de Mercado Abierto del Sistema de conformidad con la siguiente directiva de política interna:
    • A partir del 29 de octubre de 2026, el Comité Federal de Mercado Abierto ordena a la Mesa que:
      • Realizar operaciones de mercado abierto según sea necesario para mantener la tasa de fondos federales en un rango objetivo de 3,75 a 4 por ciento.
      • Realizar operaciones de acuerdos de recompra nocturnos permanentes a una tasa del 4,0 por ciento.
      • Realizar operaciones de acuerdos de recompra inversa a un día con una tasa de oferta del 3,75 por ciento y con un límite por contraparte de 160.000 millones de dólares al día.
      • Cuando proceda, aumente las tenencias de valores en la Cuenta de Mercado Abierto del Sistema mediante la compra de letras del Tesoro y, si es necesario, de otros valores del Tesoro con vencimientos restantes de 3 años o menos para mantener un nivel de reservas suficiente.
      • Renovar en subasta todos los pagos de capital de las tenencias de valores del Tesoro de la Reserva Federal.
      • Reinvertir todos los pagos de capital de las tenencias de valores de agencias de la Reserva Federal en letras del Tesoro.
"La Junta de Gobernadores del Sistema de la Reserva Federal votó por unanimidad a favor de aprobar el establecimiento del tipo de interés de referencia en el nivel actual del 4,0 por ciento".
  • El Comité continúa con su política de mantener amplias reservas en el sistema bancario.
  • La actividad económica se expande a un ritmo sólido. Si bien la incertidumbre persiste, en parte debido a la situación geopolítica, el gasto interno se ha mantenido estable.
  • El crecimiento de la productividad es fuerte y la inversión de capital es robusta.
  • La creación de empleo ha seguido el ritmo del crecimiento de la fuerza laboral y la tasa de desempleo ha variado poco.
  • La inflación se mantiene elevada.
  • La recopilación de más información ayudará al Comité a determinar la política adecuada para garantizar que la inflación vuelva a la meta del 2% establecida por el Comité en el plazo previsto.
  • El Comité garantizará la estabilidad de precios.
"En la reunión votaron en contra de la medida de política monetaria Lisa D. Cook y Beth M. Hammack, quienes preferían elevar el rango objetivo para la tasa de fondos federales en 1/4 de punto porcentual".
Fuente: Junta de Gobernadores del Sistema de la Reserva Federal

domingo, 25 de octubre de 2026

FUNCAS PREVÉ UNA DESACELERACIÓN DE LA ECONOMÍA ESPAÑOLA (15/10/2026)

Fuente: Funcas
La Fundación de las Cajas de Ahorros (Funcas) prevé que la economía española continúe creciendo, aunque a un ritmo cada vez menor durante los próximos años:
  • Previsión de crecimiento del PIB de España:
    • Crecimiento (variación del PIB en porcentaje):
    • En 2026 previsión del 2,5%.
    • Para el 2027 del 1,8%.
    • Y para el 2028 del 1,7%.
  • Principales causas de la desaceleración:
    • Inflación elevada:
    • Funcas prevé una inflación media del 3,7% en 2026 y del 3,1% en 2027.
    • La subida de los precios reduce el poder adquisitivo de las familias y dificulta el consumo.
  • Tipos de interés más altos:
    • El encarecimiento de la financiación puede frenar la inversión empresarial, las hipotecas y otros gastos de los hogares.
  • Menor impulso del turismo:
    • Tras varios años de fuerte crecimiento, el sector turístico perdería dinamismo.
  • Menor contribución del sector exterior:
    • Las importaciones crecerían más que las exportaciones, afectadas por la debilidad de los mercados europeos y la pérdida de competitividad.
  • Fin de los fondos europeos: 
    • Su agotamiento podría limitar el impulso a la inversión.
  • Consecuencias para España:
    • Empleo:
      • Se crearían unos 770.000 puestos de trabajo netos hasta finales de 2028, aunque a un ritmo más lento.
    • Déficit público:
      • Aumentaría hasta el 2,9 % del PIB en 2028, reduciendo la capacidad del Gobierno para responder a futuras crisis.
    • Poder adquisitivo:
      • Los hogares podrían perder capacidad de compra si los precios siguen creciendo por encima de sus ingresos.
    • Riesgos futuros: 
      • Una inflación más persistente, unos tipos de interés elevados o una menor llegada de inmigrantes podrían debilitar aún más el crecimiento.
Conclusiones de Funcas:
  • Considera que la economía española seguirá creciendo durante los próximos años, pero perderá progresivamente fuerza.
  • El principal desafío será controlar la inflación, mantener el empleo y mejorar la competitividad de las empresas sin agravar el déficit público.
  • España no entrará necesariamente en una recesión, sino en una etapa de crecimiento más moderado, con mayores dificultades para las familias, las empresas y las cuentas públicas.
Fuente: Funcas

KENNY ROGERS

Kenny Rogers, de Houston (Texas):
  • Su música gusta a la mayoría de las personas.
  • Nacido en el seno de una familia de siete hermanos, él era el cuarto.
  • Su madre enfermera y su padre carpintero.
  • Un estupendo cantautor y  actor.
  • Graduado en la Jefferson Davis High School:
    • Sus principios fueron tocando temas  de otros cantantes.
    • Música que siempre resulta agradable en cualquier momento.


jueves, 22 de octubre de 2026

LA ESTANFLACIÓN ES UN FENÓMENO ECONÓMICO EN EL QUE UNA ECONOMÍA SE VE AFECTADA SIMULTÁNEAMENTE POR EL AUMENTO DE LOS PRECIOS Y EL ESTANCAMIENTO DE LOS NIVELES DE PRODUCCIÓN Y EMPLEO

La estanflación es un fenómeno económico caracterizado por períodos de inflación considerable, crecimiento escaso o nulo y alto desempleo:
  • Antes de la década de 1970, las teorías económicas dominantes sugerían que la inflación casi siempre aumentaba cuando la tasa de desempleo era baja y disminuía cuando era alta. Desde entonces, los economistas han tenido que refinar sus teorías económicas.
¿Qué es la estanflación?
  • La estanflación es un término utilizado para describir una economía que experimenta una inflación significativa, un alto desempleo y un crecimiento económico lento o nulo.
  • El término es una combinación de las palabras «estancamiento del PIB e inflación.
  • Los períodos de estanflación prevalecieron en las décadas de 1970 y 1980 en la mayoría de las principales economías.
  • Esto sorprendió a los economistas, ya que la teoría económica dominante de la época, la teoría macroeconómica keynesiana, postulaba que los aumentos de la inflación y el desempleo no podían ocurrir simultáneamente.
    • Esta idea se basóm en parte, en la Curva de Phillips , un modelo económico utilizado para argumentar la existencia de una relación inversa entre el desempleo y la inflación.
  • Desde entonces, los economistas han identificado numerosos factores potenciales que influyen en la estanflación, como un shock repentino de oferta y políticas gubernamentales perjudiciales.
Nota:
  • Si bien la estanflación prevaleció en la década de 1970 durante la crisis del petróleo y en la de 1980, no ha sido un problema en los últimos tiempos:
    • Los gobiernos han colaborado estrechamente con los bancos centrales para monitorear e intervenir con el fin de controlar la inflación sin provocar una disminución de la producción económica y evitando políticas que probablemente la fomenten.
¿Qué causa la estanflación?
Las causas de la estanflación son objeto de un intenso debate entre los economistas, ya que la teoría económica predominante antes de la década de 1970, impulsada por la estanflación, no la creía posible, ya que la Curva de Phillips respaldaba la teoría de que el desempleo y la inflación estaban inversamente relacionados. Sin embargo, los economistas han sugerido diversas teorías sobre sus causas.
1.Shock de oferta:
  • La teoría del shock de oferta postula que la estanflación se produce como resultado de una disminución repentina en la oferta de un servicio o producto.
  • Esto provoca un aumento drástico de los precios, lo que suele reducir los márgenes de beneficio de la mayoría de las empresas y ralentizar el crecimiento económico.
2. Malas políticas monetarias:
  • La teoría de las malas políticas sostiene que la estanflación suele ser resultado de una mala política económica.
  • El intento del banco central y del gobierno de regular la economía suele llevarlos a tomar decisiones equivocadas:
    • Por ejemplo, antes de la década de 1970, Estados Unidos se centró en el máximo empleo en toda su economía tras la Ley del Empleo de 1946 , lo que, inadvertidamente, provocó un aumento de la inflación y afectó al empleo y al crecimiento.
  • Las políticas gubernamentales que regulan la economía también pueden tener un impacto, como lo demuestra la estrategia de Nixon de devaluar el dólar e instaurar congelaciones de salarios y precios, conocida como el Shock de Nixon.
  • En última instancia, los bancos centrales y los legisladores tienen dificultades para abordar la estanflación, ya que las intervenciones para apoyar sus objetivos de estabilidad de precios, bajo desempleo y crecimiento económico pueden ser contradictorias.
3. Acumulación diferencial:
  • La teoría creada por los economistas Jonathan Nitzan y Shimshon Bichler:
    • La explicación de la estanflación basada en la acumulación diferencial sostiene que existe una relación entre las fusiones y adquisiciones, la estanflación y la globalización.
    • Similar a la teoría del shock de oferta, postulan que la acumulación diferencial impulsa las fusiones y adquisiciones, las cuales concentran el poder de limitar la oferta de materias primas y el capital acumulado en menos manos, lo que conlleva un mayor riesgo de estanflación.
4. Demanda de atracción:
  • Propuesta por el economista Eduardo Loyo:
    • La teoría de la estanflación por demanda sugiere que ésta puede ocurrir exclusivamente por shocks monetarios, sin necesidad de un shock de oferta.
    • Esto ocurre cuando los gobiernos implementan regulaciones de ajuste monetario, como el aumento de la tasa de interés federal o una reducción de la oferta monetaria.
5. Aumento de costos:
  • La teoría de la inflación de costos considera la inflación de la oferta como un factor clave de la estanflación:
    • En este caso, el aumento de precios genera desempleo, ya que suele reducir los márgenes de beneficio de las empresas, lo que a su vez reduce la producción económica.
    • La inflación de la oferta también puede verse afectada por factores como aranceles, aumentos salariales o escasez de mano de obra.
6. Fin del patrón oro
  • Históricamente, la decisión de Nixon de poner fin a la convertibilidad del dólar estadounidense en oro, lo que provocó el fin del Sistema de Bretton Woods:
    • Se considera un factor desencadenante de la estanflación de la década de 1970.
    • El patrón oro hizo a Estados Unidos vulnerable a las corridas, (pánico ocurre cuando se pierde la confianza y retiran sus fondos de forma masiva y simultánea), de los inversores en oro, ya que había más dólares en manos extranjeras que reservas de oro en el país.
    • En 1971, Nixon cerró la ventanilla del oro que permitía el intercambio de dólares por oro.
    • En 1976, el valor del dólar estadounidense se desvinculó oficialmente del oro.
    • Ambas medidas devaluaron el dólar, lo que afectó la inflación y el crecimiento económico y condujo a la estanflación.
Conclusión:
  • No todos los economistas están de acuerdo sobre las causas de la estanflación. Sigue siendo un tema de intenso debate.
  • La mayoría coincide en que la estanflación es un problema.
Consecuencia de la estanflación económica:
  • ¿Cuáles son las consecuencias de la estanflación para la gente común?:
    • Cuando ocurre, tiene un impacto directo en la asequibilidad, dificultando que muchos cubran sus necesidades básicas, especialmente quienes se encuentran desempleados.
    • Para quienes tienen empleo, la estanflación podría conllevar riesgos de pérdida de empleos y salarios más bajos, lo que reduciría la confianza y el poder adquisitivo de los consumidores.
  • Los inversores también sufren la estanflación:
    • Esta suele resultar en menores márgenes de beneficio debido al aumento de los precios de los insumos y la disminución de las ventas:
      • Esto repercute en el mercado bursátil, ya que el S&P 500 ha tenido una rentabilidad media del 2,5% trimestral en los últimos 60 años, pero históricamente ha tenido una rentabilidad del -2,1% en épocas de estanflación, según un informe de Goldman Sachs .
    • La estanflación puede afectar directamente a los inversores al reducir el crecimiento de las ganancias por acción de las empresas, lo que a su vez repercute en los precios de las acciones.
  • Los inversores en dividendos también podrían verse afectados negativamente, ya que las empresas reducen o suspenden sus dividendos para ahorrar efectivo:
    • Quienes invierten en acciones de crecimiento podrían sufrir pérdidas significativas, ya que muchos inversores podrían haber previsto objetivos de crecimiento que la estanflación dificultaría su cumplimiento.
  • Si la estanflación se prolonga lo suficiente, algunas empresas podrían quebrar, lo que causaría pérdidas significativas a los inversores:
    • La incapacidad de las empresas para pagar sus deudas probablemente también afectaría los precios de los bonos. Sin embargo, existen maneras en que los inversores pueden cubrir el riesgo de inflación, incluyendo fondos diseñados específicamente para afrontar periodos de alta inflación.
  • Los inversores preocupados por el impacto de la estanflación en sus carteras tal vez quieran cambiar su estrategia de inversión o decidir permanecer en acciones de primera línea de industrias básicas con ganancias estables que probablemente resistan la estanflación o se recuperen rápidamente.
  • La estanflación podría afectar al comercio internacional al incrementar los precios globales de las materias primas, incluidos los alimentos, lo que encarece considerablemente las operaciones comerciales y aumenta aún más la inflación:
    • El desempleo, tanto nacional como global, también puede reducir la producción económica mundial, la confianza del consumidor y el gasto, lo que aumenta el desempleo en más áreas debido a la interconexión del comercio global.
  • Las diferentes políticas nacionales para combatir la estanflación también podrían afectar al comercio mundial, ya que crean diferentes condiciones para la recuperación que podrían entrar en conflicto:
    • Esto suele afectar más a las economías emergentes y en desarrollo, ya que muchos de estos países no tienen la capacidad de implementar las políticas monetarias o de estímulo que otras naciones utilizan para combatir la estanflación debido a sus elevadas ratios de déficit/PIB.
Ejemplo de estanflación de la década de 1970:
  • El ejemplo más comúnmente citado de estanflación es la crisis del petróleo de la década de 1970. En octubre de 1973, la Organización de Países Exportadores de Petróleo (OPEP) declaró un embargo de envío de petróleo a los Estados Unidos y a los aliados europeos de Israel en respuesta al apoyo occidental a Israel durante la Guerra del Yom Kippur:
    • El embargo petrolero provocó un aumento inmediato de los precios del petróleo de más del 300%.
    • Esto generó graves problemas en Estados Unidos, un país dependiente del automóvil, donde los precios del petróleo se mantuvieron elevados incluso después del fin del embargo en marzo de 1974.
    • Coincidió con la migración de empleos manufactureros fuera de EE. UU. para ahorrar en mano de obra y el aumento de los gastos de la guerra de Vietnam, lo que condujo a un período prolongado de estanflación, donde los elevados precios del petróleo provocaron un rápido aumento de la inflación, un aumento del desempleo y un estancamiento de la economía.
  • El giro de la economía estadounidense desde el sector manufacturero hacia empleos de servicios peor remunerados provocó que los salarios reales dejaran de crecer y condujo a una menor confianza del consumidor y a una reducción del gasto, lo que exacerbó aún más la crisis:
    • El presidente Richard Nixon intentó mitigar la estanflación de la década de 1970 devaluando el dólar y declarando congelaciones de precios y salarios.
    • Sin embargo, esta estrategia no funcionó y Jeremy Siegel, un destacado economista, la considera uno de los grandes fracasos de la política macroeconómica estadounidense.
    • Muchos economistas creen ahora que el crecimiento de la oferta monetaria impulsado por la Reserva Federal fue el principal factor de la crisis de estanflación de la década de 1970.
  • En aquel entonces, se creía que la alta inflación conllevaba un bajo desempleo, pero durante la década de 1970, tanto el desempleo como la inflación aumentaron:
    • Para frenar la estanflación, fue necesario recalibrar la política económica para centrarse en el bajo desempleo y la estabilidad de precios.
Conclusión:
  • No todos los economistas creen que el embargo petrolero y la escasez de petróleo fueron la causa principal de la estanflación de la década de 1970.
Respuestas a la estanflación:
  • Responder a la inflación es difícil tanto para los bancos centrales como para los responsables de las políticas económicas, ya que centrarse en un aspecto del problema puede tener un impacto negativo en otro:
    • Por ejemplo, el aumento de los tipos de interés eleva el coste del crédito y reduce la demanda, lo que a su vez reduce la inflación, pero también provoca una desaceleración del crecimiento del PIB.
Respuestas monetaristas:
  • Una respuesta monetarista a la estanflación sería reducir la inflación incluso si esta provoca un aumento a corto plazo del desempleo y una disminución del crecimiento económico:
    • Esta estrategia, empleada por el gobierno conservador del Reino Unido entre 1979 y 1984, condujo a una recesión.
Respuestas del lado de la oferta:
  • Aumentar la oferta agregada mediante políticas diseñadas para apoyar a las empresas a reducir costos y aumentar la eficiencia, como la desregulación y la suspensión de aranceles, podría utilizarse para abordar la inflación de costos:
    • Estas estrategias suelen descartarse, ya que son políticas nacionales para abordar la escasez global de oferta.
Respuestas al control salarial:
  • Si la estanflación es causada por el aumento de los salarios, se podría implementar un control salarial para limitar los rápidos aumentos salariales que están causando inflación de precios y reduciendo los márgenes de ganancia.
Respuestas neoclásicas:
  • El economista Friedrich Hayek propuso que los gobiernos combatieran la inflación poniendo fin a las políticas monetarias expansivas y esperando a que los precios se ajustaran mediante el libre mercado:
    • Esto implica reducir medidas como la expansión de la oferta monetaria y las reducciones de los tipos de interés.
Esperando respuestas:
  • Muchos economistas creen que lo mejor ante la estanflación podría ser no hacer nada:
    • En ocasiones, la estanflación puede corregirse con el tiempo, y las intervenciones para intentar frenarla podrían provocar recesiones con caídas drásticas del PIB.
Cobertura contra la inflación:
  • Los inversores preocupados por el impacto de la estanflación en sus carteras tal vez quieran cambiar su estrategia de inversión o decidir permanecer en acciones de primera línea de industrias básicas con ganancias estables que probablemente resistan la estanflación o se recuperen rápidamente.
  • Existen otras maneras en que los inversores pueden cubrir el riesgo de inflación, incluyendo la inversión en fondos diseñados específicamente para afrontar periodos de alta inflación.
  • Como ocurre en cualquier mercado o entorno económico, es prudente que los inversores a largo plazo mantengan la diversificación y continúen con el promedio del costo en dólares y el reequilibrio periódico de su cartera.
Resumen:
  • Los economistas han luchado durante mucho tiempo para comprender las causas de la estanflación y la mejor manera de intervenir cuando ocurre. Si bien existen numerosas teorías, estas son muy controvertidas.
  • La estanflación es un problema complejo de abordar, lo que dificulta que los bancos centrales y los responsables políticos respondan eficazmente.
Fuente: Escrito por Amanda Réaume (Seeking Alpha)

ESTADO DE LA POBREZA EN GALICIA 2026

El XVI informe “O Estado da Pobreza en Galicia 2026”, revela que en el año 2025 la pobreza y la exclusión social aumentó 3,3 puntos afectando a 600.000 gallegos y gallegos:
  • Este incremento en la pobreza afecta especialmente a la población joven: el 27,6% de jóvenes 18 y 29 años están en riesgo de pobreza y exclusión social.
  • El Estado de Bienestar evitó que 747.000 personas entrasen en pobreza.
  • La modificación de la Ley de Inclusión Social, el apoyo a familias monoparentales, medidas específicas para la juventud y atajar la emergencia de la vivienda : retos en la reducción de la pobreza y la creciente desigualdad.
  • Es urgente condenar los discursos de odio que alientan la violencia y criminalizan a las personas en situación de pobreza para poder avanzar en políticas sociales.

miércoles, 21 de octubre de 2026

PATTI SMITH, PREMIO PRINCESA DE ASTURIAS DE LAS ARTES 2026. 50 AÑOS DESPUÉS DE SU DEBUT EN ESPAÑA

Patti Smith, premio Princesa de Asturias de las Artes, vuelve a Gijón 50 años después:
El 20 de octubre de 1976 tocó por primera vez en el pabellón del Joventut de Badalona.
Sus palabras:
  • Recordó a Arthur Rimbaud.
    • Patti Smith definió a Arthur Rimbaud como "el primer niño del punk rock" el 26 de octubre de 2007.
  • Destacó la influencia de Lorca, Cervantes y Picasso en su vida y su obra.
  • Manifestó su vergüenza del Gobierno de Donald Trump.
  • Criticó la situación política de los Estados Unidos.
  • Patti pidió a la ciudadanía que se una, movilice y vote para cambiar las cosas:
    • Es necesario unirnos, participar, votar y mantener la esperanza.
    • El arte, por si sola, no basta para resolver los problemas.
    • Es necesario la participación de millones de personas.
Patti Smith premio Princesa de Asturias.
  • La mítica cantautora estadounidense obtiene el galardón 19 años después que Dylan.
  • Patti Smith ha publicado una veintena de libros, poemas y sus memorias.
  • Un reconocimiento justo y merecido para la madrina del Punk.
Despedíamos al tardofranquismo, deseosos de un mundo diferente, libre.
  • En los años 70 Patti era un referente. Mujer influyente, muy influyente.
Patricia Lee, Patti Smith nace en Chicago, Estados Unidos, el 30 de diciembre de 1946).
  • Cantante, compositora y poeta, conocida como la madrina del punk, aportó a este movimiento un punto de vista intelectual y se convirtió en una de las artistas más influyentes de la música rock.
  • Creció en Filadelfia y Woodbury (Nueva Jersey) y, tras graduarse en la escuela, empezó a trabajar muy joven en una fábrica de juguetes debido a las dificultades económicas que atravesaba su familia.
  • En 1967 se trasladó a Nueva York y trabajó como vendedora de libros, articulista y autora de canciones y teatro, animada por el dramaturgo y actor Sam Shepard, con el que escribió Cowboy Mouth (1971).
  • Estuvo un tiempo en París. En 1971 regresa a Nueva York y graba varios temas con Allen Lenier, del grupo Blue Öyster Cult.
  • Patti Smith es muchísimo más que una estrella del rock.
  • Figura genial y una de las artistas más influtentes del siglo pasado.
Madrina del Punk
  • En la década de los años 70, irrumpió en la escena de Nueva York mezclando la energía dura del punk con la poesía más profunda.
  • Mientras España cerraba un capítulo oscuro con la muerte de dictador Franco en noviembre, el mundo de la música recibía una sacudida eléctrica con el debut de Patti Smith, Horses, lanzado precisamente en octubre de 1975.
Poeta y escritora
  • Antes que músico, Patti se siente poeta.
  • Su libro de memorias, Éramos unos niños (Just Kids), donde narra su relación con el fotógrafo Robert Mapplethorpe, ganó el National Book Award y es hoy un clásico de la literatura contemporánea.
Icono de libertad y autenticidad
  • Sin proponérselo, rompió los moldes de género de su época.
  • Su imagen andrógina y natural (camisa blanca, corbata suelta, sin maquillaje) desafió los estándares de belleza femeninos de la industria musical, convirtiéndose en un símbolo de libertad y autenticidad.
Activista incansable y defensora de los derechos humanos
  • A través de himnos como People Have the Power, ha dedicado décadas a defender los derechos humanos, el medio ambiente y la justicia social.
  • Su voz sigue siendo una de las más respetadas en la lucha por un mundo mejor.
Siempre presente
  • A sus 79 años, sigue activa: hace fotos con su vieja Polaroid, escribe a diario en su Substack y viaja por el mundo rindiendo homenaje a sus héroes literarios (como Lorca o Rimbaud).
  • Es la prueba viviente de que la curiosidad no tiene edad.
Joyas - fondos reservados
  • Because the Night (1978): Su mayor éxito comercial, coescrito con Bruce Springsteen. Una fuerza arrolladora que se convirtió en un himno del rock mundial.
  • Gloria (1975): La pista que abre su disco Horses. Comienza con la mítica frase: "Jesús murió por los pecados de alguien, pero no por los míos", toda una declaración de intenciones.
  • People Have the Power (1988): Un himno activista que compuso junto a su marido, Fred Sonic Smith. Es la canción que suele cerrar sus conciertos para inspirar al público.
  • Dancing Barefoot (1979): Una de sus composiciones más bellas y rítmicas, dedicada a mujeres que se entregan por completo al arte o al amor (como Modigliani).
  • Redondo Beach (1975): Con un ritmo cercano al reggae, cuenta una historia melancólica y poética que demuestra su versatilidad narrativa.
Felicidades Patti.

sábado, 17 de octubre de 2026

EL MEJOR LICITADOR PARA LA I-285 ESTE: FERROVIAL

Comentarios sobre Ferrovial N.V.:
  • Se trata de un operador de infraestructuras a nivel mundial.
  • Ofrece soluciones sostenibles, distribuidas en las siguientes áreas de negocio:
    • Energía y movilidad.
    • Construcciones.
    • Autopistas de peaje
    • Aeropuertos.
  • Está presente en muchos países, siendo relevante la concentración de su negocio en España, Polonia, Reino Unido, Estados Unidos y Canadá.
  • Ferrovial cotiza actualmente en la Bolsa de Madrid, dentro del Ibex 35 y en el Nasdaq de Estados Unidos, tras haber dejado de cotizar en Euronext Ámsterdam.
  • Tiene más de 22.000 empleados.
Publicará sus resultados operativos correspondientes al tercer trimestre del ejercicio 2026 el 27 de octubre de 2026, tras el cierre del mercado bursátil estadounidense.
I-285 East en Georgia:
  • En nota de prensa del 15 octubre de 2026 Ferrovial comunica que ha sido seleccionada para desarrollar los carriles exprés de la I-285 East en Georgia.
  • El proyecto, que se desarrollará en varias fases, incluirá nuevos carriles exprés y mejoras para potenciar la movilidad y la conectividad en toda el área metropolitana de Atlanta.
    • La cotización de Ferrovial reaccionó de forma negativa ante esta adjudicación, marcando mínimos de 52 semanas.
Hace unos meses se adjudico el proyecto de carriles exprés de la autopista I-24 en Tennessee.
Cotización de Ferrovial:
  • A principios del mes de julio el título perdía la SMA200, que intentó recuperar el mes de agosto. No fue posible:
    • Desde entonces, siguieron las caídas llegando a 42,79€ el 15 de octubre de 2026 (jueves pasado).
    • Ayer viernes 16 de octubre el valor cerró en positivo, con una leve recuperación (44,26€).
    • Sería importante el inicio de un suelo importante en el entorno de 42€ y 43€, para consolidar un soporte relevante.
    • La cotización está muy sobre extendida a la baja en relación a la media institucional de 200 sesiones.
    • Es posible que se esté formando una divergencia alcista con la superación del nivel 30 al alza (véase el RSI (14)).
Lo cierto es que el mercado está teniendo dudas por la financiación de las nuevas autopistas que Ferrovial se ha adjudicado en el país del Tío Sam:
  • Por su parte el Bank of América, considera exageradas las dudas sobre la compañía.
  • Estaremos atentos a la publicación de resultados del tercer trimestre 2026 (27 octubre).
Nota: Se trata de una opinión. No es recomendación de comercio (inversión)
Fuente: Elaboración propia - Gráfico diario de Ferrovial


viernes, 16 de octubre de 2026

FINANCIACION DEL ESTADO, INTELIGENCIA ARTIFICIAL E INFLACIÓN - FINANCIACIÓN MÁS CARA


“LA FINANCIACIÓN DEL ESTADO Y EL AUGE DE LA IA” de Raymod Torres (es director de Coyuntura de Funcas).
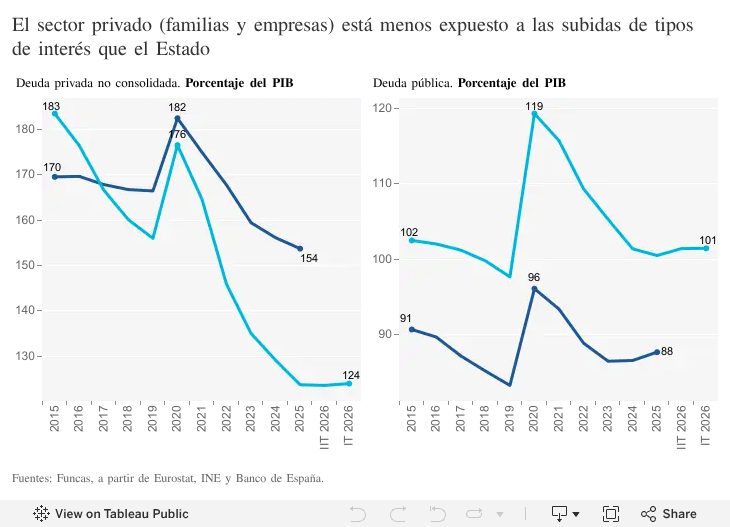
  • Analiza como el aumento de la inflación, el encarecimiento de la deuda pública y el auge de la IA (inteligencia artificial) dificultan la situación económica de España.
El autor del artículo remarca tres ideas importantes:
  • La inflación es un problema y lo seguirá siendo.
    • Las ayudas públicas amortiguaron el impacto de la crisis energética.
    • Sus efectos se seguirán trasladando a los precios de muchos productos.
    • Raymond Torres sostiene que la inflación seguirá por encima del 4% en los próximos meses.
  • El estado tendrá menos margen para gastar:
    • Con el aumento de los tipos de interés encarecen la deuda pública español y el Gobierno de España tendrá que destinar más recursos para pagar los intereses.
    • Esto es un problema porque dispone de menos dinero para hacer frente a otras necesidades como son: vivienda, ayudas sociales y servicios públicos.
  • La IA está encareciendo la financiación:
    • Las empresas tecnológicas están realizando grandes inversiones en inteligencia artificial y necesitan captar ingentes cantidades de dinero de los mercados financieros.
    • Por otro lado, los Estados acumulan déficit público por lo que necesitan financiar su deuda.
    • La competencia por atraer capital puede contribuir a mantener elevados los tipos de interés duramente más tiempo.
  • Una ventaja:
    • Señala que las familias y las empresas españolas mantienen niveles de endeudamiento relativamente bajos en comparación con la Zona Euro. Esto es muy favorable para le economía de España.
    • Sector privado (empresas y familias) está menos expuesto a la subida de tipos de interés que el Estado.
  • Conclusiónes:
    • La IA puede tener consecuencias que van más allá de la tecnología, afectando a la financiación de los Estados y a la economía en general.
    • Si las grandes inversiones tecnológicas coinciden con elevados déficits públicos, el dinero disponible para financiar las economías resultará más caro.
    • España deberá gestionar de forma cuidadosa los recursos públicos, priorizando las ayudas necesarias, evitando recortes generalizados, que puedan perjudicar la sostenibilidad de las cuentas públicas.

SENDERO SEIXO BRANCO-FURNAS (CONCELLO DE OLEIROS)

Costa Dexo – Serantes:
  • Un lugar privilegiado, un paraíso natural para los amantes del senderismo.
  • Una franja litoral perteneciente al concello de Oleiros.
  • Forma parte de la Red Gallega de Espacios Naturales Protegidos.
  • Es Monumento Natural desde el año 2000 y Zona Especial de Conservación (ZEC 2014).
Características singulares de la costa Dexo:
  • Zona desde donde se pueden avistar delfines y arroaces (delfines de nariz de botella o mulares).
  • Zona de gran belleza paisajística. Y riqueza biológica.
  • Espacio de gran valor ecológico:
    • Poblaciones de flora y fauna, especialmente aves marinas.
  • Acantilados verticales golpeados por la fuerza de las olas.
Existen varios itinerarios con señalización buena:
  • Te permie elegir los recorridos en función de los deseos y capacidades de los caminantes.
Nuestro recorrido en el día de hoy: Seixo Branco – Furnas:
  • La ruta de manera oficial se inicia y termina en las proximidades de la playa de Cadaval.
  • Por conveniencia, comenzamos el recorrido al final de la Rúa da Costa que finaliza en el Porto de Dexo en el que hay un lugar para aparcar el coche.
  • El recorrido transcurre sobre los acantilados, pasando por las furnas de Ollo Grande, A Regocha y Ollo Pequeno.
  • También nos encontramos con una batería militar abandonade de tiempos pretéritos y el mirador Seixo Branco. Lugar idílico.
  • El camino sigue sobre los acantilados, la ciudad de A Coruña y la Torre de Hércules al fondo.
  • Desde O Seixo Branco continuamos hasta las proximidades de la playa de Canaval, abandonando la costa.
  • En el recorrido hay una variación con destino al Castro de Subiña (Vixía de Subiña) que descartamos porque está totalmente cubierto de maleza.

Powered by Wikiloc

JOKERMAN - BOB DYLAN FEAT. MARK KNOPFLER


Este tema de Bob Dylan en estos tiempos reaccionarios, invitan a la reflexión sobre el poder de la manipulación, la justicia, la redención con discursos e ideas mediocres que pretenden solucionar problemas de una enorme complejidad.
  • Jokerman invita a la reflexión de las contradicciones donde verdad y mentira se entremezclan para manipular a los más débiles.

Parado sobre las aguas

arrojando tu pan...

mientras brillan los ojos de tu

ídolo con cabeza de hierro.

Los barcos distantes

navegan hacia la bruma.

Naciste con una serpiente

en tus dos muñecas...

mientras un huracán soplaba.

La libertad estaba

a la vuelta de la esquina.

Pero con la verdad tan lejos,

¿para qué puede servir?

El bromista baila al compás

del canto del ruiseñor.

El pájaro vuela alto

bajo la luz de la luna.

Bromista.

El sol se pone tan rápido

en el cielo.

Te levantas

y te despides de nadie.

Los tontos se apresuran a entrar

adonde los ángeles temen andar.

Sus futuros, tan llenos de

miedo, tú no los revelas.

Quitándote otra capa de piel,

siempre un paso adelante

del acusador interior.

El bromista baila al compás

del canto del ruiseñor.

El pájaro vuela alto

bajo la luz de la luna.

Bromista.

Eres un hombre de las montañas,

puedes caminar en las nubes.

Manipulador de multitudes,

eres un tergiversador de sueños.

Vas a Sodoma y Gomorra,

¿pero qué te importa?

No hay nadie allí que quiera

casarse con tu hermana.

Amigo del mártir y de

la mujer avergonzada.

Miras dentro de

la caldera ardiente...

y ves al rico sin nombre.

El bromista baila al compás

del canto del ruiseñor.

El pájaro vuela alto

bajo la luz de la luna.

Bromista.

Bueno, el libro de Levítico

y el Deuteronomio,

la ley de la selva y el mar

son tus únicos maestros.

En el humo de la penumbra

sobre un corcel blanco...

Miguel Ángel podría haber

esculpido tus rasgos.

Descansando en el campo,

lejos del turbulento espacio,

medio dormido

cerca de las estrellas...

mientras un perro

te lame la cara.

El bromista baila al compás

del canto del ruiseñor.

El pájaro vuela alto

bajo la luz de la luna.

Bromista.

Bueno, el hombre del rifle,

está persiguiendo a los

enfermos y a los cojos.

El predicador quiere lo mismo.

¿Quién llegará primero?

No se sabe.

Bastones y cañones de agua,

gas pimienta y machetes,

cócteles Molotov y rocas

detrás de cada cortina.

Jueces de falso corazón

muriendo en sus propias redes.

Es sólo cuestión de tiempo

para que la noche llegue.

El bromista baila al compás

del canto del ruiseñor.

El pájaro vuela alto

bajo la luz de la luna.

Bromista.

Es un mundo de sombras,

los cielos son grises.

Una mujer dio a luz un príncipe

hoy y lo vistió de rojo.

Él pondrá al cura en su bolsillo

y a la espada en el calor,

sacará a los huérfanos

de las calles...

y los dejará a los

pies de una prostituta.

Bromista, tú sabes

lo que él quiere.

Bromista, tú no muestras

ninguna reacción.

El bromista baila al compás

del canto del ruiseñor.

El pájaro vuela alto

bajo la luz de la luna.

Bromista.

jueves, 15 de octubre de 2026

RUTA PR-G 256 "PER CAMINHO DE LAMPAI" - MIRADOIRO PENA DA GRELA (CONCELLO DE TEO, A CORUÑA)

Nos desplazamos al concello de Teo. Es la tercera vez que realizamos rutas de senderismo en este municipio:
  • PR-G 238 Ruta dos Petroglifos de Teo-Cornide-Concello de Teo (A Coruña) en abril de 2021.
  • Ruta circular Pontevea-Xirimbao-Ponte Grande da Burga-A Burga de Xermeade en julio de 2024.
  • Hoy volvimos a este concello coruñés, al lugar de Agrela (Parroquia de Lampai) para caminar por la Ruta PR-G 256 Per el Caminho de Lampai (homologada).
    • El recorrido transcurre por un camino tradicional pegado al regato Rego de Tarrio, a fecha de hoy, tristemente con escasez de agua.
Iniciamos el recorrido desde la capilla de Santa Ana de Agrela (Parroquia de Lampai). Realizamos dos recorridos:
  • Primer recorrido (desvío 256.1) - Subida al Mirador Pena da Grela:
    • Desde la capilla vamos al mirador natural Pena da Grela, mirador natural del concello de Teo, con vistas panorámicas de 360 grados. Se trata de un promontorio de piedras graníticas y muy bien acondicionado.
    • Pena da Grela es el techo natural de Teo a 400 msnm.
    • En este punto confluyen los concellos de Teo y Padrón. Vistas:
      • Suroeste – Oeste: Desembocadura del río Ulla, Ría de Arousa, y en días muy despejados se puede distinguir a la isla de Arousa y el mar. Hoy el día no estuvo claro.
      • Sur: A Estrada, el Valle de Tabearos y el emblemático Pico Sacro.
      • Mirando hacia el norte y el este: Los valles que Tabearos rodean a la Capital de Galicia, las torres de la Catedral de Santiago de Compostela se divisan en el horizonte, los montes de A Serra do Barbanza (A Curota), visitada en tiempos pretéritos. También el Castro Lupario.
      • En la cercanía podemos ver: el Monte Piquiña, el Val da María, Monte Meda.
  • Segundo recorrido (256) – Caminho de Lampai:
    • Al igual que la subida al Mirador Pena da Grela, iniciamos la ruta en la capilla de Santa Ana, pasando por el centro del pueblo.
    • Un recorrido bonito que va paralelo al Rego de Tarrío.
    • En el recorrido hay restos de molinos de agua.
    • Afortunadamente todavía existen islas de bosque de ribera, de gran belleza y tristemente tenemos abundancia del monocultivo gallego que es el árbol gasolina.
    • Un punto de referencia del recorrido es el Marco Medieval Porto Lampai, cerca del Rego Tarrío que es el linde entre los concellos de Padrón y Teo.
Nombre de la ruta:
  • Según el concello de Teo el nombre de la ruta se extrae de un verso del trovador de Compostela Joán Arias.
  • Una cantiga de amor y la desesperanza por la marcha de su mujer amada.
  • La marcha era por un camino medieval a Santiago, que atravesaba el concello de Teo de norte a sur, subiendo con destino a Lampai.
Capilla de Santa Ana:
  • En la parte alta de Agrela de Lampai, junto a un recinto de descanso, en la falda del monte, se encuentra la pequeña capilla de planta rectangular de perpiaños.
  • Tiene un pórtico con bancada corrida.
  • Entramado de madera está sostenido por cuatro columnas.
Marco medieval do Porto Lampai:
  • Se trata de un grande bloque de granito con forma de marco.
  • Presenta una altura de 1,20 metros y una sección triangular que se estrecha ligeramente en su zona superior.
  • El marco se localiza en la linde entre los términos municipales de Padrón y Teo, en el bordo de un camino tradicional que parte de la carretera Ac-6502 y desciende hacia el Rego de Tarrío.
  • Forma parte de un conjunto de tres marcos medievales (dos en Lampai y un tercero en la parroquia de Pedrouso, Padrón).
  • En el año de 1156, el Emperador Afonso VII y buena parte de la aristocracia y de la iglesia de la Corona de Castilla realiza una donación de un enorme terreno a un desconocido plebeo, no noble, de nombre Sancho Eanes.
  • Las investigaciones indican que estos terrenos fueron concedidos en gratitud al trabajo de Sancho durante la Reconquista en favor de Alfonso VII.
  • El texto íntegro de la inscripción podría transcribirse así:
    • “Era MCXCIV et quotum I kalendas septemberis cum auctoritatem imperatoris et omnibus intervinientibus patronim statuit” es decir: “Año 1156 en el primero día de las calendas de septiembre con la autoridad del Emperador y de todos los asistentes pongo este pedrón.”
Fuente: Concello de Teo

Powered by Wikiloc